Vergleich
Grunderwerbsteuer der 16 Bundesländer
Wie stark unterscheidet sich die Grunderwerbsteuer beim Grundstückskauf zwischen den Bundesländern?
Auf dieser Seite
Die kurze Antwort für Käufer
Beim Kauf eines Grundstücks hängt der Steuersatz vom Land ab, in dem das Grundstück liegt. Der Bund regelt den steuerpflichtigen Vorgang und die Bemessungsgrundlage im Grunderwerbsteuergesetz; die Länder dürfen den Satz nach Artikel 105 Absatz 2a GG selbst festlegen. Deshalb ist der Kaufpreis allein kein ausreichender Kostenplan. Entscheidend sind Lage, Zeitpunkt des Erwerbsvorgangs und der Inhalt des notariellen Vertrags.
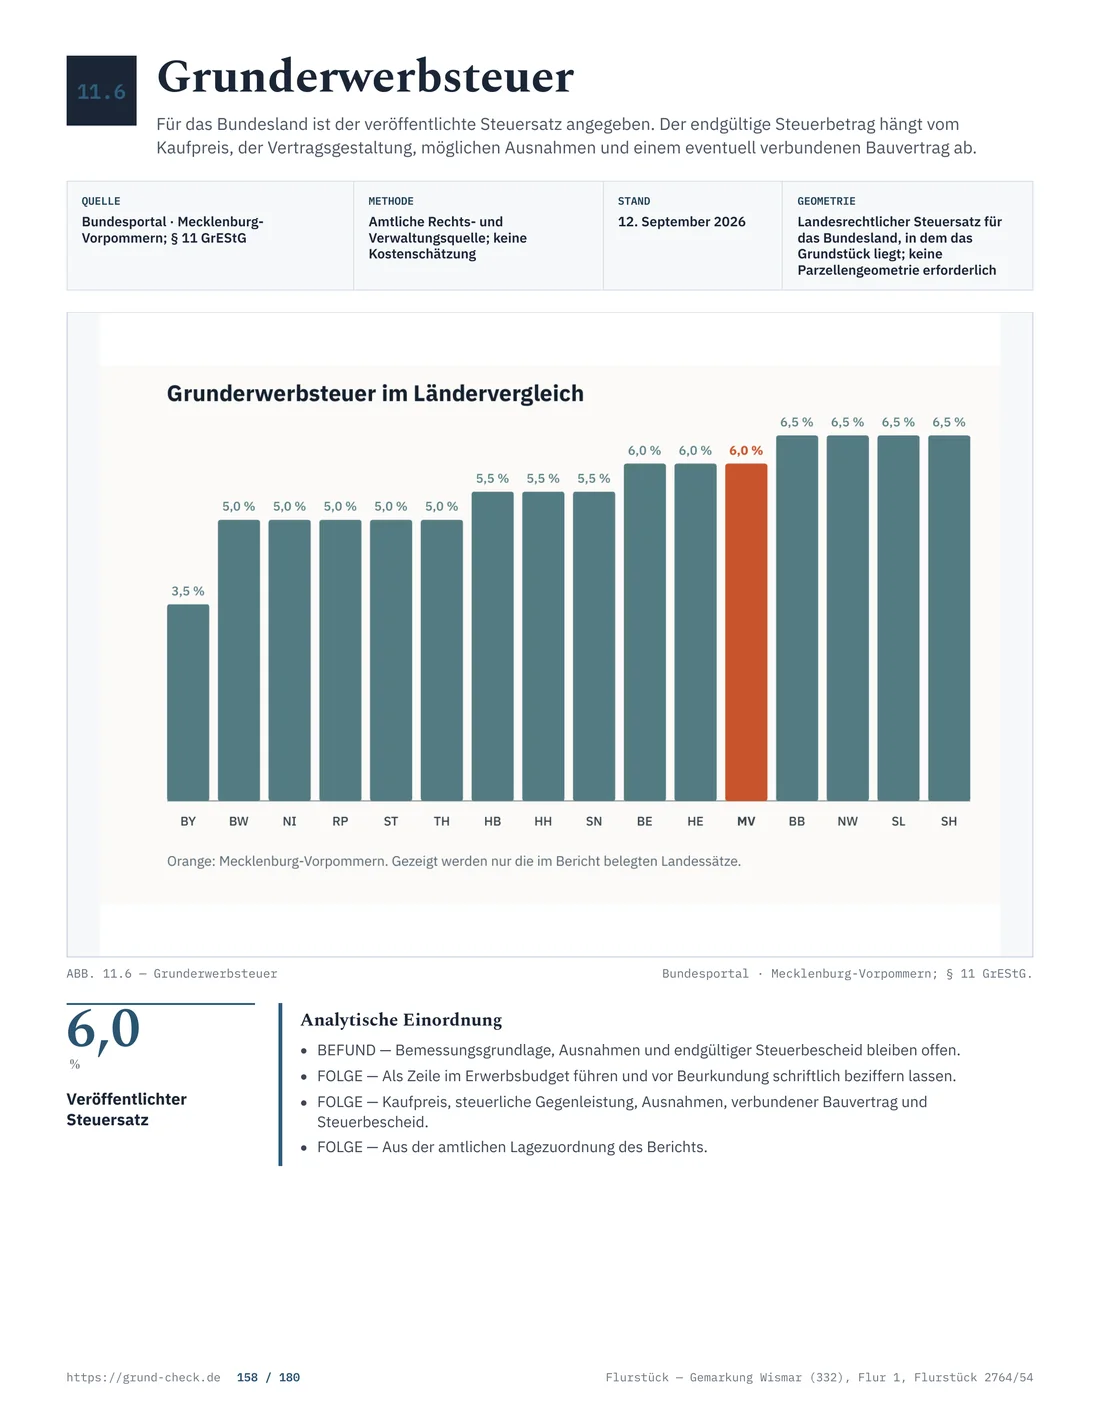
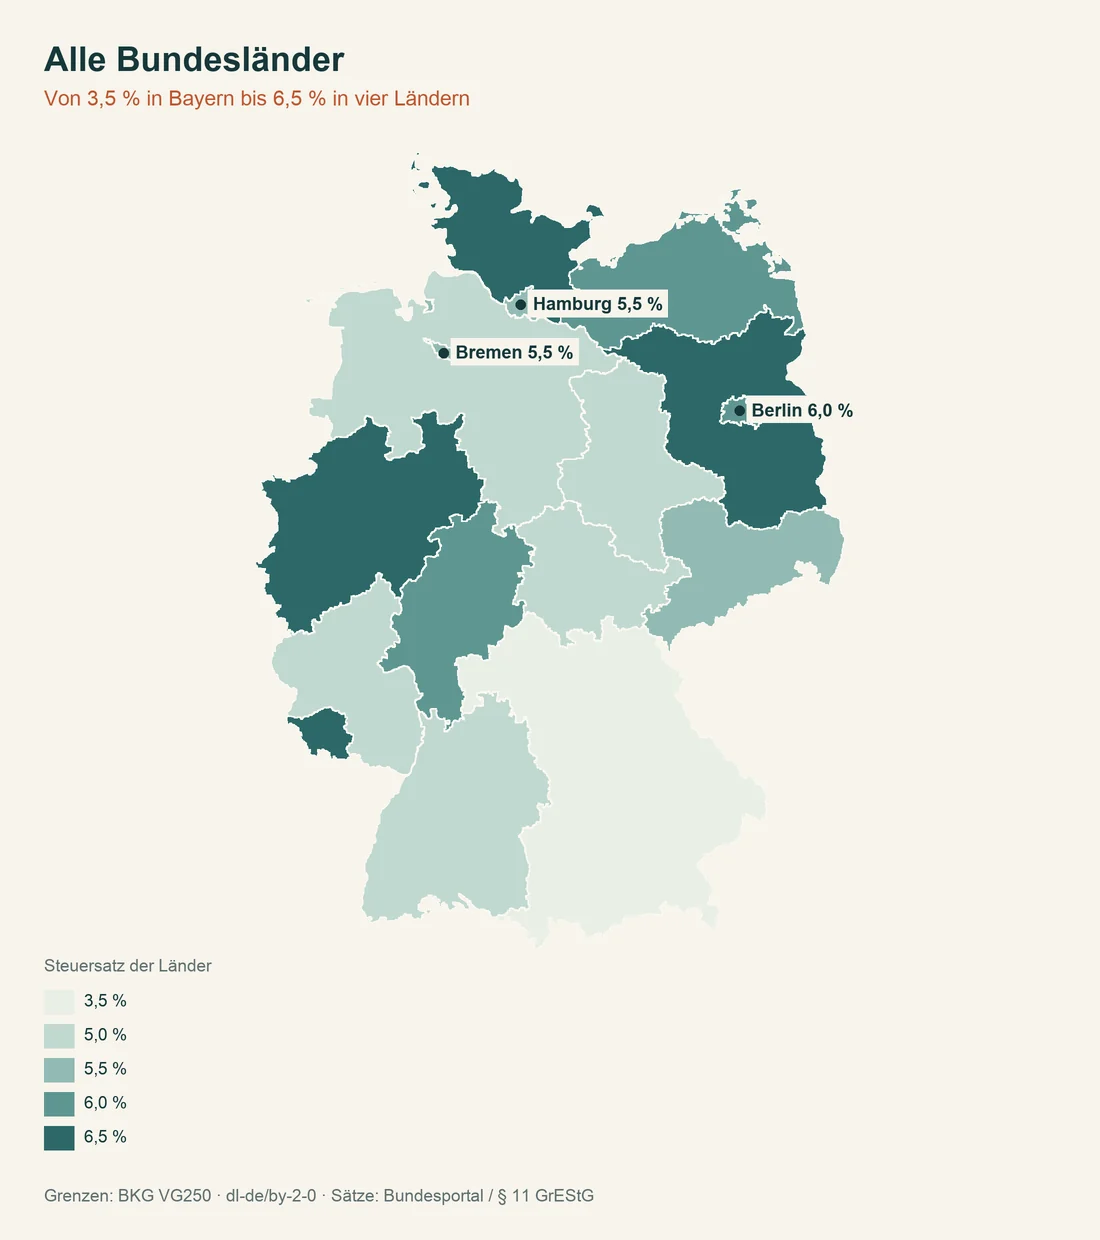
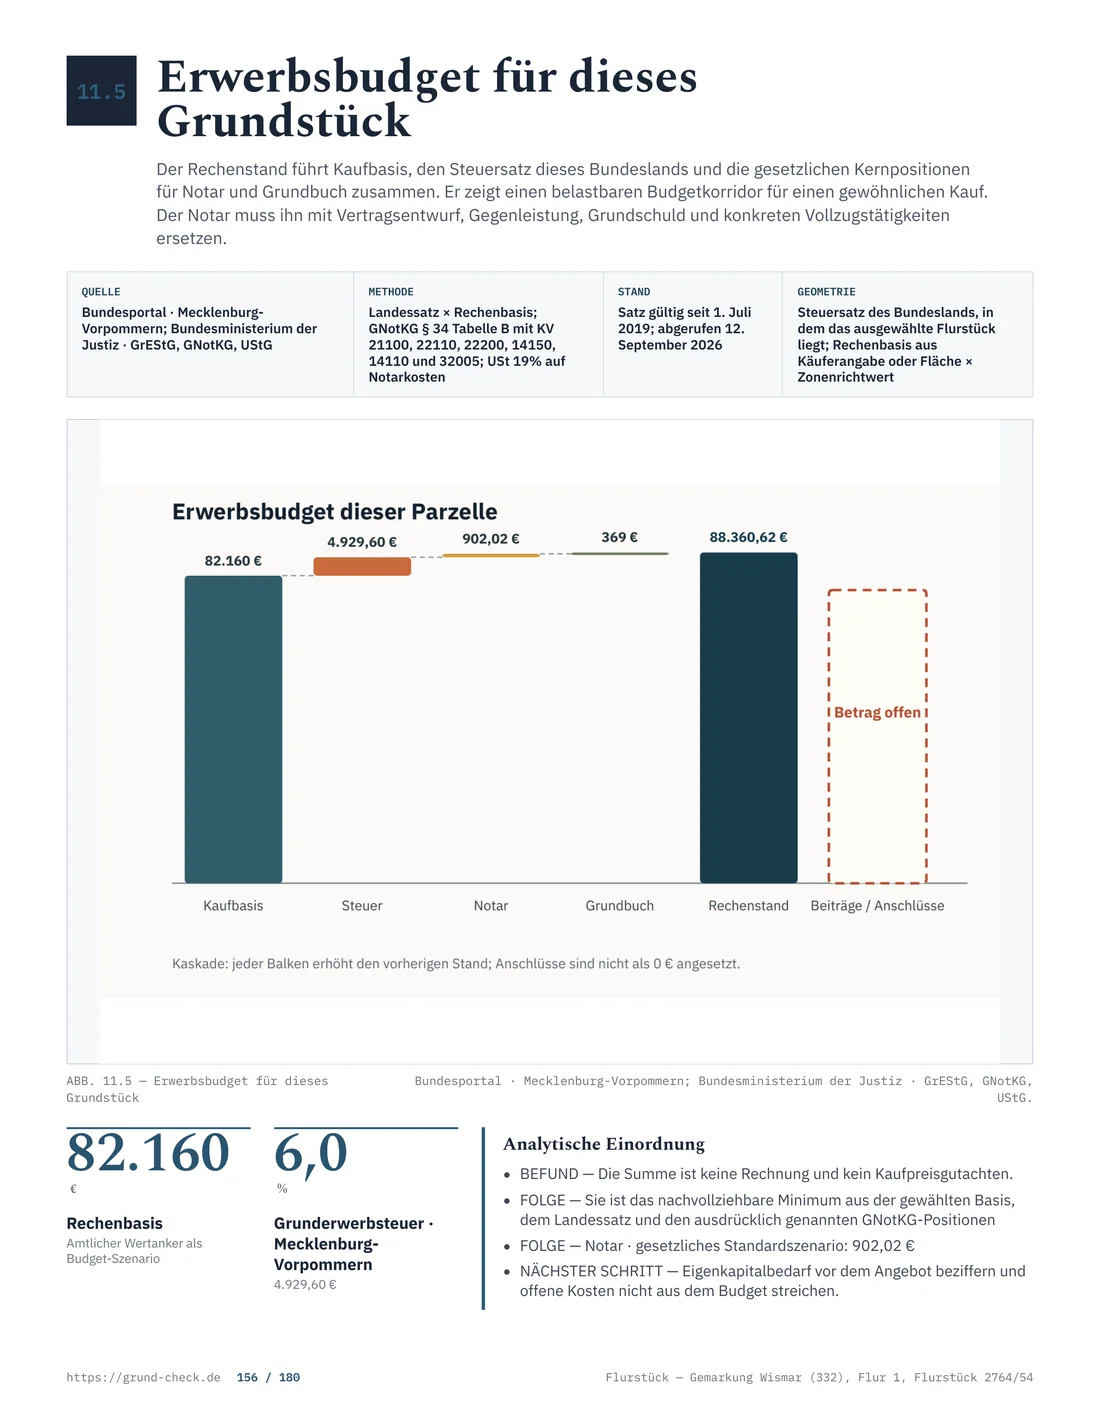
Die Spannweite reicht derzeit vom Bundessteuersatz in Bayern bis zu 6,5 Prozent in mehreren Ländern. Bei 300.000 Euro Kaufpreis macht ein Prozentpunkt 3.000 Euro aus. Diese Differenz ist sofort fällig und gehört in die Finanzierung, auch wenn sie nicht zum Kaufpreis des Grundstücks gehört.
- Warum die Länder eigene Sätze haben
- Was genau besteuert wird
- Wer zahlt und wann die Zahlung kommt
- Welche Befreiungen in Betracht kommen
- Die Sätze der Länder richtig lesen
Quelle: GrEStG § 11 und Steuersatzgesetze der 16 Länder; Stand August 2026
Warum die Länder eigene Sätze haben
§ 11 GrEStG nennt den bundesrechtlichen Ausgangssatz von 3,5 Prozent. Seit der Föderalismusreform können die Länder davon abweichen. Der Satz ist kein Merkmal der Bodenqualität und sagt nichts darüber aus, ob ein Grundstück baureif, erschlossen oder mit Altlasten belastet ist. Er ist eine politische Einnahmeentscheidung des Landes.
Die Änderung wird durch ein Landesgesetz wirksam. Maßgeblich ist dabei nicht automatisch der Tag der Unterschrift. Für die Einordnung zählt regelmäßig, wann der steuerbare Erwerbsvorgang verwirklicht wird. Bei einem Vertrag mit aufschiebender Bedingung, einer Genehmigung oder einer späteren Ausübung eines Rechts muss der Notar den konkreten Ablauf einordnen.
Was genau besteuert wird
§ 1 GrEStG erfasst vor allem den Kaufvertrag über ein inländisches Grundstück. Die Steuer knüpft an den rechtlichen Erwerbsvorgang an, nicht erst an die spätere Eintragung im Grundbuch. Auch bestimmte Tauschvorgänge, Auflassungen und gesellschaftsrechtliche Veränderungen können unter das Gesetz fallen. Bei einem normalen Kauf ist der notarielle Vertrag der Ausgangspunkt der Prüfung.
Die Bemessungsgrundlage ist nach § 8 GrEStG die Gegenleistung. Meist ist das der Kaufpreis. Hinzukommen können übernommene Belastungen, ein vom Käufer übernommenes Darlehen oder andere vertragliche Pflichten. Bewegliche Gegenstände wie eine Einbauküche oder ein mitverkauftes Gartenhaus können getrennt bewertet werden, wenn der Vertrag ihren plausiblen Wert ausweist. Eine künstliche Aufteilung kann das Finanzamt korrigieren.
Bei einem Grundstück mit Gebäude wird grundsätzlich der gesamte einheitliche Kaufpreis betrachtet. Ein Bauvertrag mit demselben Verkäufer oder einem verbundenen Anbieter kann deshalb zusammen mit dem Grundstückskauf beurteilt werden. Ein vermeintlich niedriger Landpreis schützt nicht, wenn die Verträge wirtschaftlich ein einheitliches Bauvorhaben bilden.
Wer zahlt und wann die Zahlung kommt
Nach § 13 GrEStG sind Käufer und Verkäufer gesetzliche Steuerschuldner. Der notarielle Vertrag verpflichtet normalerweise den Käufer zur Zahlung. Gegenüber dem Finanzamt bleibt die gesetzliche Konstruktion trotzdem relevant, etwa wenn der Käufer nicht zahlt oder der Vertrag rückabgewickelt wird.
Der Notar zeigt den Vertrag dem Finanzamt an. Danach erlässt das Finanzamt den Steuerbescheid. Nach § 15 GrEStG ist die Steuer grundsätzlich einen Monat nach Bekanntgabe fällig. Der Käufer sollte den Betrag nicht erst nach dem Bescheid in die Liquiditätsplanung aufnehmen. Die Bank verlangt häufig einen Nachweis, dass die Erwerbsnebenkosten aus Eigenmitteln oder der Finanzierung gedeckt sind.
Das Grundbuchamt darf die Eigentumsumschreibung nach § 22 GrEStG erst vornehmen, wenn die Unbedenklichkeitsbescheinigung vorliegt. Der Eigentumsübergang wird dadurch nicht durch die bloße Zahlung ersetzt. Kaufpreiszahlung, Vormerkung, Steuerbescheid und Eintragung sind verschiedene Stationen, die im Vertrag sauber aufeinander abgestimmt werden müssen.
- Kaufvertrag beurkundetSteuertatbestand und Bemessungsgrundlage
- SteuerbescheidLandessatz auf die Gegenleistung
- UnbedenklichkeitsbescheinigungNach Zahlung Voraussetzung der Umschreibung
Quelle: GrEStG § 11 und Steuersatzgesetze der 16 Länder; Stand August 2026
Welche Befreiungen in Betracht kommen
§ 3 GrEStG enthält Befreiungen, unter anderem für bestimmte Erwerbe zwischen Ehegatten, eingetragenen Lebenspartnern und Verwandten in gerader Linie. Auch ein Erwerb mit einem steuerpflichtigen Wert bis 2.500 Euro kann befreit sein. Geschwister gehören nicht zur geraden Linie. Bei Erbauseinandersetzungen und Scheidungsfolgen sind die Details des Rechtsgrundes entscheidend.
Eine Befreiung darf nicht aus dem familiären Verhältnis allein abgeleitet werden. Der Vertrag muss zum gesetzlichen Tatbestand passen. Das Finanzamt prüft außerdem, ob mehrere Schritte zusammengehören. Vor einer Übertragung in der Familie sollte der Notar die steuerliche Einordnung ausdrücklich ansprechen.
Die Sätze der Länder richtig lesen
Die nachfolgende Tabelle kommt unmittelbar aus der landesbezogenen Wissensbasis. Sie trennt den Wert von seiner Rechtsgrundlage und verlinkt die jeweilige amtliche Quelle. Bei historischen Stufen ist der Zeitpunkt des Erwerbsvorgangs genannt. Bei Bayern ist kein eigenes Landesgesetz hinterlegt, daher gilt der Bundessteuersatz nach § 11 GrEStG.
| Land | Wert | Rechtsgrundlage | Quelle |
|---|---|---|---|
| Baden-Württemberg | Steuersatz: 5,0. Der landesrechtlich festgesetzte Steuersatz beträgt 5 Prozent seit dem 1. November 2011. | § 11 GrEStG i.V.m. Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer | Quelle Baden-Württemberg |
| Bayern | Bayern: 3,5 %. Bayern hat keinen eigenen landesgesetzlichen Steuersatz beschlossen; es gilt der Bundessteuersatz nach § 11 GrEStG. | § 11 Abs. 1 GrEStG | Quelle Bayern |
| Berlin | Berlin: 6,0 %. Der Steuersatz für Rechtsvorgänge betreffend Grundstücke im Land Berlin beträgt 6,0 Prozent; anzuwenden auf Vorgänge ab 1. Januar 2014. | § 3 des Gesetzes über die Festsetzung des Steuersatzes für die Grunderwerbsteuer | Quelle Berlin |
| Brandenburg | Rechtsvorgänge ab 1. Juli 2015: 6,5 %. Der Steuersatz gilt für Rechtsvorgänge über im Land Brandenburg belegene Grundstücke, die ab dem 1. Juli 2015 verwirklicht werden; dies ist die landesrechtliche Steuersatzregel neben dem Bundes-GrEStG. | §§ 1 und 2 Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer | Quelle Brandenburg |
| Bremen | Erwerbsvorgänge ab dem 1. Juli 2025: 5,5 %. Für ab dem 1. Juli 2025 verwirklichte Erwerbsvorgänge beträgt der Steuersatz 5,5 % der Bemessungsgrundlage. Erwerbsvorgänge davor: 5,0 %. Für früher verwirklichte Erwerbsvorgänge galten 5 %; dieser Satz galt seit dem 1. Januar 2014. | Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer (Bremen) | Quelle Bremen |
| Hamburg | Alle Grundstücke in Hamburg: 5,5 %. Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer (GrEStFestG HA), gültig ab 1.1.2023; ersetzt insoweit den Bundessatz von 3,5 % nach § 11 GrEStG. | § 1 GrEStFestG HA | Quelle Hamburg |
| Hessen | Hessen: 6 %. Für Erwerbsvorgänge in Hessen gilt der aktuelle Satz von 6 Prozent; dies ist vom bundesrechtlichen Erhebungstatbestand zu trennen. | Gesetz zur Änderung des Gesetzes über die Festsetzung des Steuersatzes für die Grunderwerbsteuer vom 16.07.2014 (GVBl. 2014 S. 179), § 11 Abs. 1 GrEStG | Quelle Hessen |
| Mecklenburg-Vorpommern | Grunderwerbsteuersatz Mecklenburg-Vorpommern: 6 %. Gilt nach übereinstimmenden Sekundärquellen seit dem 1. Juli 2019 (zuvor 5 %, davor bundeseinheitlich 3,5 %); die amtliche Steuerportal-Seite bestätigt nur den aktuell geltenden Satz, ohne selbst ein Datum zu nennen. | Landesrechtliche Festsetzung des Grunderwerbsteuersatzes für Mecklenburg-Vorpommern | Quelle Mecklenburg-Vorpommern |
| Niedersachsen | Steuersatz: 5,0. Niedersachsen setzt den Steuersatz seit 1. Januar 2014 auf 5 Prozent fest. | § 1 Abs. 2 GrEStFG,NI | Quelle Niedersachsen |
| Nordrhein-Westfalen | Landessteuersatz: 6,5 %. Der Satz gilt für Erwerbsvorgänge betreffend in Nordrhein-Westfalen gelegene Grundstücke, die ab dem 1. Januar 2015 verwirklicht werden. | § 1 Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer NRW | Quelle Nordrhein-Westfalen |
| Rheinland-Pfalz | Rheinland-Pfalz: 5 %. Der landesweit geltende Satz beträgt 5 Prozent; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 11 Abs. 1 GrEStG i.V.m. rheinland-pfälzischer Steuersatzregelung | Quelle Rheinland-Pfalz |
| Saarland | Saarland, Erwerbsvorgänge ab 01.01.2015: 6,5 %. Der landeseigene Steuersatz beträgt 6,5 Prozent der Bemessungsgrundlage. Er beruht auf dem Landesgesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer, das nach Artikel 105 Absatz 2a Satz 2 GG den bundesrechtlichen Satz von 3,5 Prozent nach § 11 Absatz 1 GrEStG im Saarland ersetzt. Saarland, frühere Sätze: 3,5 % bis 31.12.2010; 4 % 2011; 4,5 % 2012; 5,5 % 01.01.2013–31.12.2014. Das Serviceportal des Landes führt die Satzstufen vollständig auf; maßgeblich ist der Zeitpunkt der Verwirklichung des Erwerbsvorgangs. | § 1 Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer (Saarland), in der Fassung des Artikels 1 des Haushaltsbegleitgesetzes 2015 (Gesetz Nr. 1845, Amtsbl. I 2014 S. 447) | Quelle Saarland |
| Sachsen | Sachsen: 5,5 %. Der Steuersatz gilt für Rechtsvorgänge, die sich auf im Freistaat Sachsen belegene Grundstücke beziehen und nach dem 31. Dezember 2022 verwirklicht werden; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 1 SächsGrEStSatzG | Quelle Sachsen |
| Sachsen-Anhalt | Sachsen-Anhalt: 5 %. Der landesgesetzliche Satz beträgt 5 v. H.; die Fassung nennt als Anwendungsbeginn für die geänderte Satzregelung den 1. März 2012. Der bundesrechtliche Steuertatbestand nach GrEStG bleibt getrennt. | § 1 GrEStFestG ST | Quelle Sachsen-Anhalt |
| Schleswig-Holstein | Steuersatz: 6,5. Schleswig-Holstein setzt den Grunderwerbsteuersatz seit 1. Januar 2014 auf 6,5 Prozent fest. | Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer | Quelle Schleswig-Holstein |
| Thüringen | Grunderwerbsteuersatz Thüringen: 5,0 %. Der amtliche Finanzbericht bestätigt die Senkung des Thüringer Grunderwerbsteuersatzes zum 1. Januar 2024 von 6,5 auf 5,0 Prozent; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 1 GrEStSatzG TH (Fassung vom 22.09.2023, gültig ab 01.01.2024) | Quelle Thüringen |
Ein Vergleich der Prozentsätze ist nur der erste Schritt. Die Tabelle beantwortet nicht, ob ein konkreter Vertrag steuerpflichtig ist, welche Gegenleistung das Finanzamt anerkennt oder ob eine Befreiung greift. Auch eine spätere Änderung des Landesgesetzes kann für einen bereits verwirklichten Vorgang ohne Bedeutung sein.
Für die Einordnung gilt eine klare Hierarchie: Bundesrecht bestimmt den Steuertatbestand, Landesrecht den Steuersatz, und die Gemeinde kann mit Satzungen weitere Grundstückskosten auslösen.
Was der Steuersatz nicht verrät
Die Steuer sagt nichts über die übrigen Erwerbsnebenkosten. Notar und Grundbuch richten sich nach dem Gerichts- und Notarkostengesetz. Ein Maklerhonorar kann bei unbebauten Grundstücken anders verteilt werden als beim Kauf einer Wohnung. Straßenausbaubeiträge, Vermessung, Hausanschlüsse und eine mögliche Bodenuntersuchung hängen vom Grundstück und von der Gemeinde ab.
Auch die Finanzierung verändert den Vergleich. Ein hoher Steuersatz kann durch einen niedrigeren Kaufpreis teilweise ausgeglichen werden; ein vermeintlich günstiges Grundstück kann wegen offener Beiträge deutlich teurer werden. Für die Entscheidung gehört daher eine vollständige Nebenkostenrechnung neben die Landeszahl. Die Übersicht zu Kosten und Steuern und die Kaufabwicklung beim Notar helfen bei dieser Einordnung.
Prüfung vor dem Notartermin
Vor der Beurkundung sollte die genaue Flurstücksbezeichnung stimmen. Der Steuersatz folgt dem Grundstück, nicht dem Wohnort des Käufers. Liegen mehrere Flurstücke in verschiedenen Ländern vor, kann die Aufteilung des Kaufpreises steuerlich relevant werden.
Fordern Sie den Vertragsentwurf frühzeitig an und markieren Sie alle übernommenen Verpflichtungen. Prüfen Sie getrennte Werte für bewegliche Sachen, Bedingungen und Rücktrittsrechte. Die Prüfung von Grundbuch und Liegenschaftsdaten verhindert, dass eine falsche Fläche oder ein nicht mitverkauftes Teilstück in die Kalkulation rutscht.
Steuer nicht isoliert kalkulieren. Ein GrundCheck-Bericht ordnet das konkrete Flurstück, die Lage und weitere kaufrelevante Risiken ein. Grundstück prüfen.
Weitere Einordnungen und vergleichbare Prüfungen: Abstandsflächen und Steuerfolgen, Baulasten im Ländervergleich, Straßenausbaubeiträge im Vergleich und Denkmalschutz im Ländervergleich. Weitere Vergleichsthemen sind verfahrensfreie Bauvorhaben und Geoportale der Länder.
Vor dem Kauf die Daten abgleichen. Die Grundstücksprüfung verbindet Flurstück, Lage und die relevanten öffentlichen Hinweise. Grundstück prüfen.
Wo die Rechtslage geprüft wird
Für den Bundesrahmen sind § 1 GrEStG, § 3 GrEStG, § 8 GrEStG, § 13 GrEStG, § 15 GrEStG und § 22 GrEStG maßgeblich. Die landesbezogenen Quellen stehen jeweils in der Vergleichstabelle; zusätzliche Hinweise bieten das Finanzamt-Portal und die Informationen des Bundesfinanzministeriums.
Stand: August 2026. Die Angaben sind allgemeiner Natur und ersetzen keine steuerliche Beratung zum einzelnen Vertrag. Weiterlesen: Abstandsflächen im Ländervergleich, und Kosten und Steuern.