Kosten
Grundstückskosten: Steuern und Gebühren
Welche Nebenkosten beim Grundstückskauf entstehen und wie Sie Steuern, Notar, Grundbuch, Anschlüsse und Beiträge realistisch kalkulieren.
Auf dieser Seite
Die kurze Antwort vor den Details
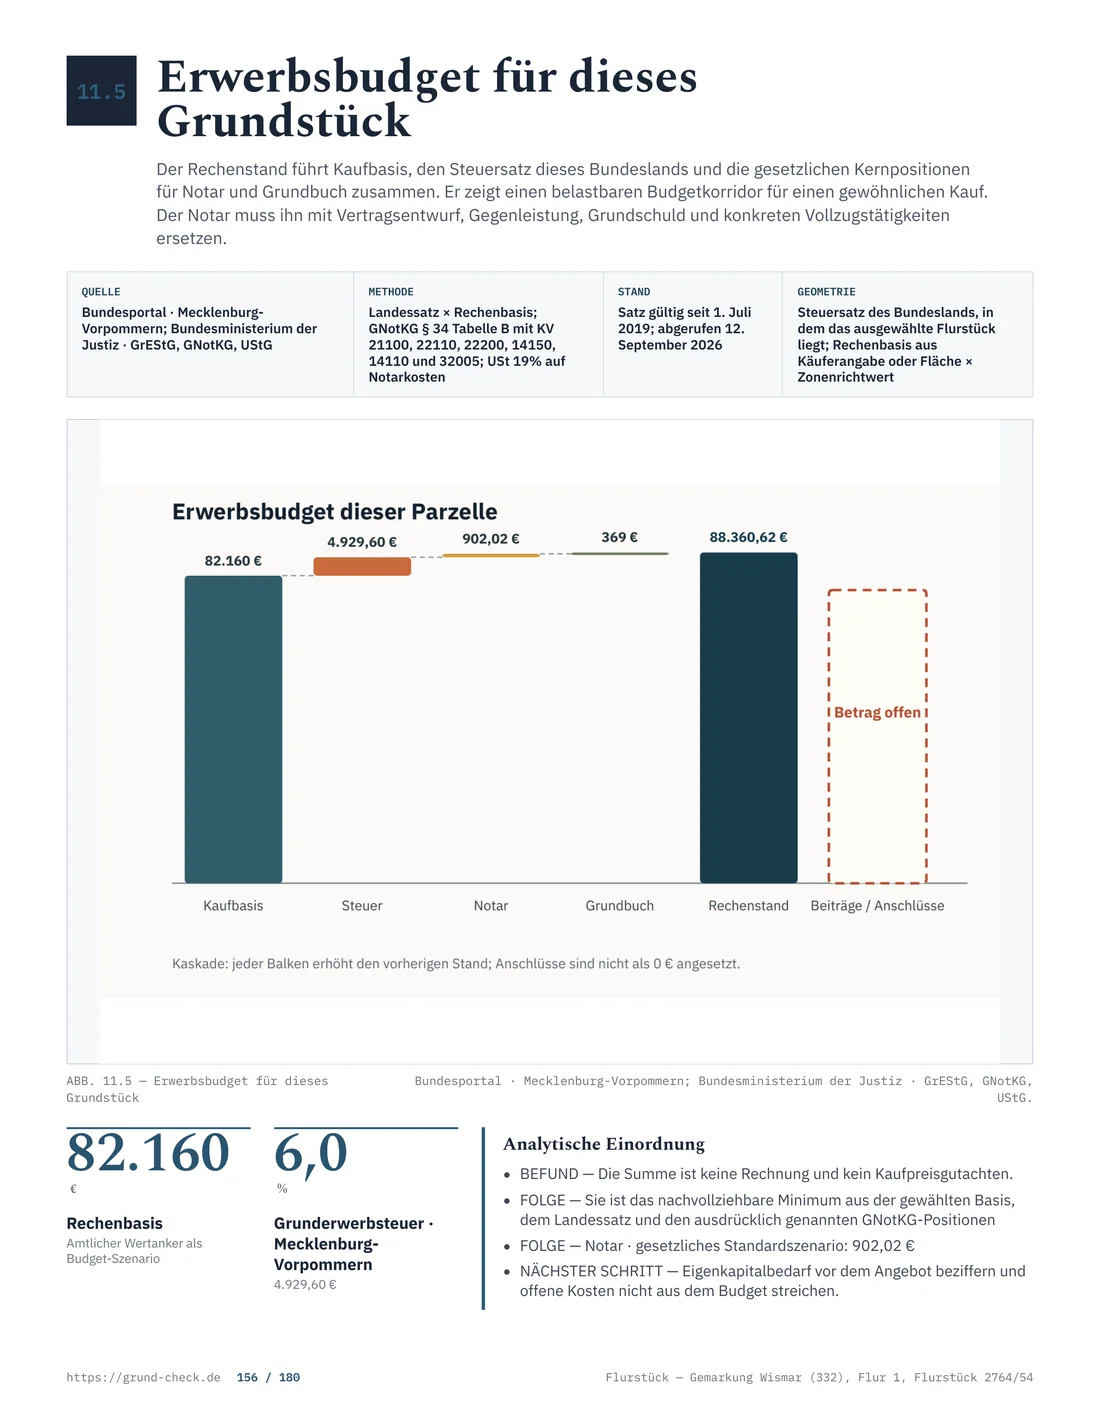
Bei einem Grundstückskauf in Deutschland ohne Makler sollten Sie ungefähr acht Prozent zusätzlich zum Kaufpreis für Steuer, Notar und Grundbuch einplanen. Mit Makler sind fünfzehn Prozent eine brauchbare erste Reserve. Drei weitere Positionen gehören nicht in eine Prozentformel, weil sie vom Flurstück und nicht vom Kaufpreis abhängen: ein möglicher Erschließungsbeitrag für die Straße, Anschlusskosten für Wasser, Abwasser und Strom sowie die jährliche Grundsteuer.
Grunderwerbsteuer: Der Satz hängt vom Bundesland ab
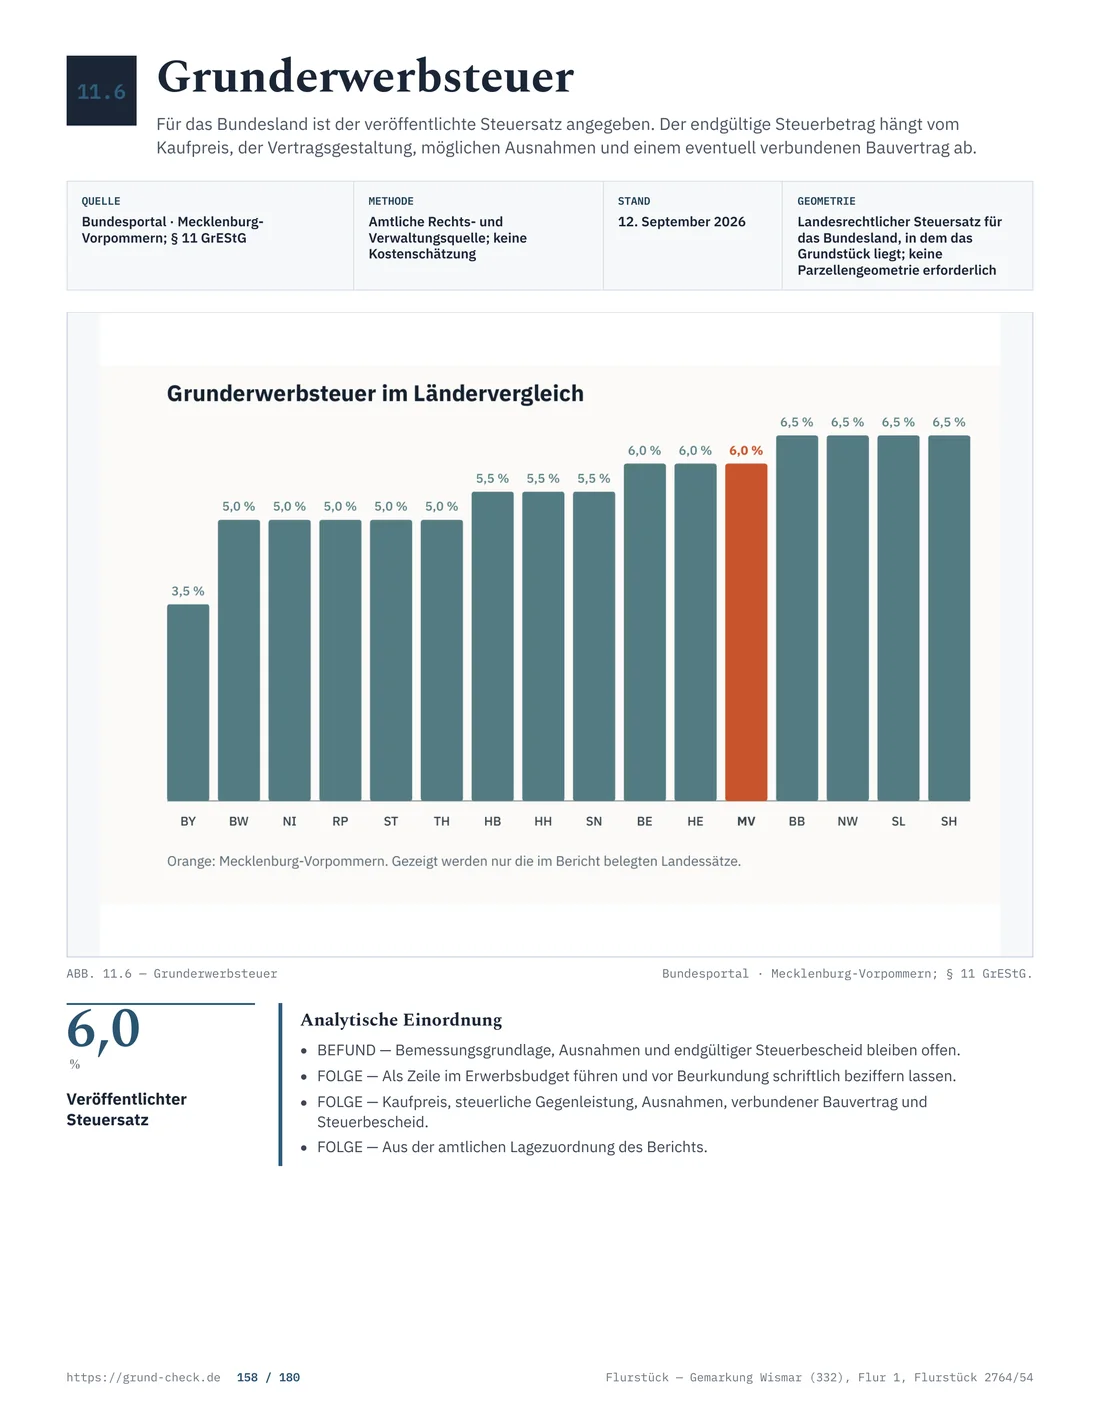
Brandenburg erhebt beim Grundstückskauf 6,5 Prozent Grunderwerbsteuer. Das gehört zu den höchsten Sätzen in Deutschland. Der Satz gilt dort für alle seit dem 1. Juli 2015 abgeschlossenen Geschäfte nach dem brandenburgischen Gesetz zum Steuersatz; zuvor waren es 5 Prozent. Die zuständigen Finanzämter erläutern den geltenden Satz und das Verfahren.
Bemessungsgrundlage ist die Gegenleistung nach § 8 GrEStG. Meist ist das der Kaufpreis plus weitere übernommene Verpflichtungen, etwa ein übernommenes Darlehen oder eine Zusage an den Verkäufer. Bewegliche Sachen, die mit dem Grundstück verkauft werden, sind kein Grundstück. Der Inhalt eines Schuppens oder ein Wohnwagen kann im Vertrag mit einem vertretbaren Wert getrennt aufgeführt werden. Das senkt die Bemessungsgrundlage. Ein Wert darf nicht frei erfunden werden, denn das Finanzamt vergleicht ihn mit den tatsächlichen Verhältnissen.
Nach § 13 GrEStG sind beide Vertragsparteien Steuerschuldner. Im Vertrag wird die Steuer fast immer dem Käufer auferlegt. Die gemeinsame Haftung bleibt trotzdem bestehen: Zahlt der Käufer nicht, kann sich das Finanzamt an den Verkäufer wenden. Der Notar meldet die Urkunde. Das Finanzamt erlässt den Bescheid, und die Zahlung ist nach § 15 GrEStG einen Monat nach Bekanntgabe fällig, sofern kein anderer Zeitpunkt bestimmt ist.
§ 3 GrEStG enthält eine kurze Liste von Befreiungen. Häufig sind Käufe mit einem steuerpflichtigen Wert bis 2.500 € sowie Übertragungen zwischen Ehegatten, eingetragenen Lebenspartnern, früheren Ehegatten bei der Vermögensauseinandersetzung nach der Scheidung und Verwandten in gerader Linie. Dazu zählen Eltern, Kinder, Enkel und Stiefkinder. Geschwister gehören nicht zur geraden Linie und sind nicht befreit.
Warum die Eigentumsumschreibung auf ein Papier wartet
§ 22 GrEStG verbietet dem Grundbuchamt die Eintragung eines neuen Eigentümers, bevor das Finanzamt die Unbedenklichkeitsbescheinigung ausgestellt hat. Diese Regel bestimmt den Ablauf des gesamten Kaufs. Die Unterschrift macht den Käufer noch nicht zum Eigentümer. Das Eigentum geht erst mit der Eintragung über, und diese wartet auf die Steuerfreigabe.
Die Wartezeit beträgt normalerweise einige Wochen und kann in stark belasteten Bezirken länger dauern. Überbrückt wird sie durch die Auflassungsvormerkung. Sie wird nach der Beurkundung für den Käufer eingetragen und verhindert, dass der Verkäufer das Flurstück inzwischen nochmals verkauft oder belastet. Der Kaufpreis sollte erst fließen, wenn die Vormerkung eingetragen und die vereinbarten Voraussetzungen vom Notar bestätigt sind. Diese Reihenfolge ist der zentrale Schutz des Käufers im deutschen Grundstückskauf.
Vor der Kalkulation das Grundstück eindeutig kennen. Ein GrundCheck-Bericht ordnet die Adresse dem amtlichen Flurstück zu und zeigt Planungs- und Risikohinweise, die entscheiden, ob acht Prozent Zusatzkosten realistisch sind. Grundstück prüfen.
Notar und Grundbuch: So entsteht die Rechnung
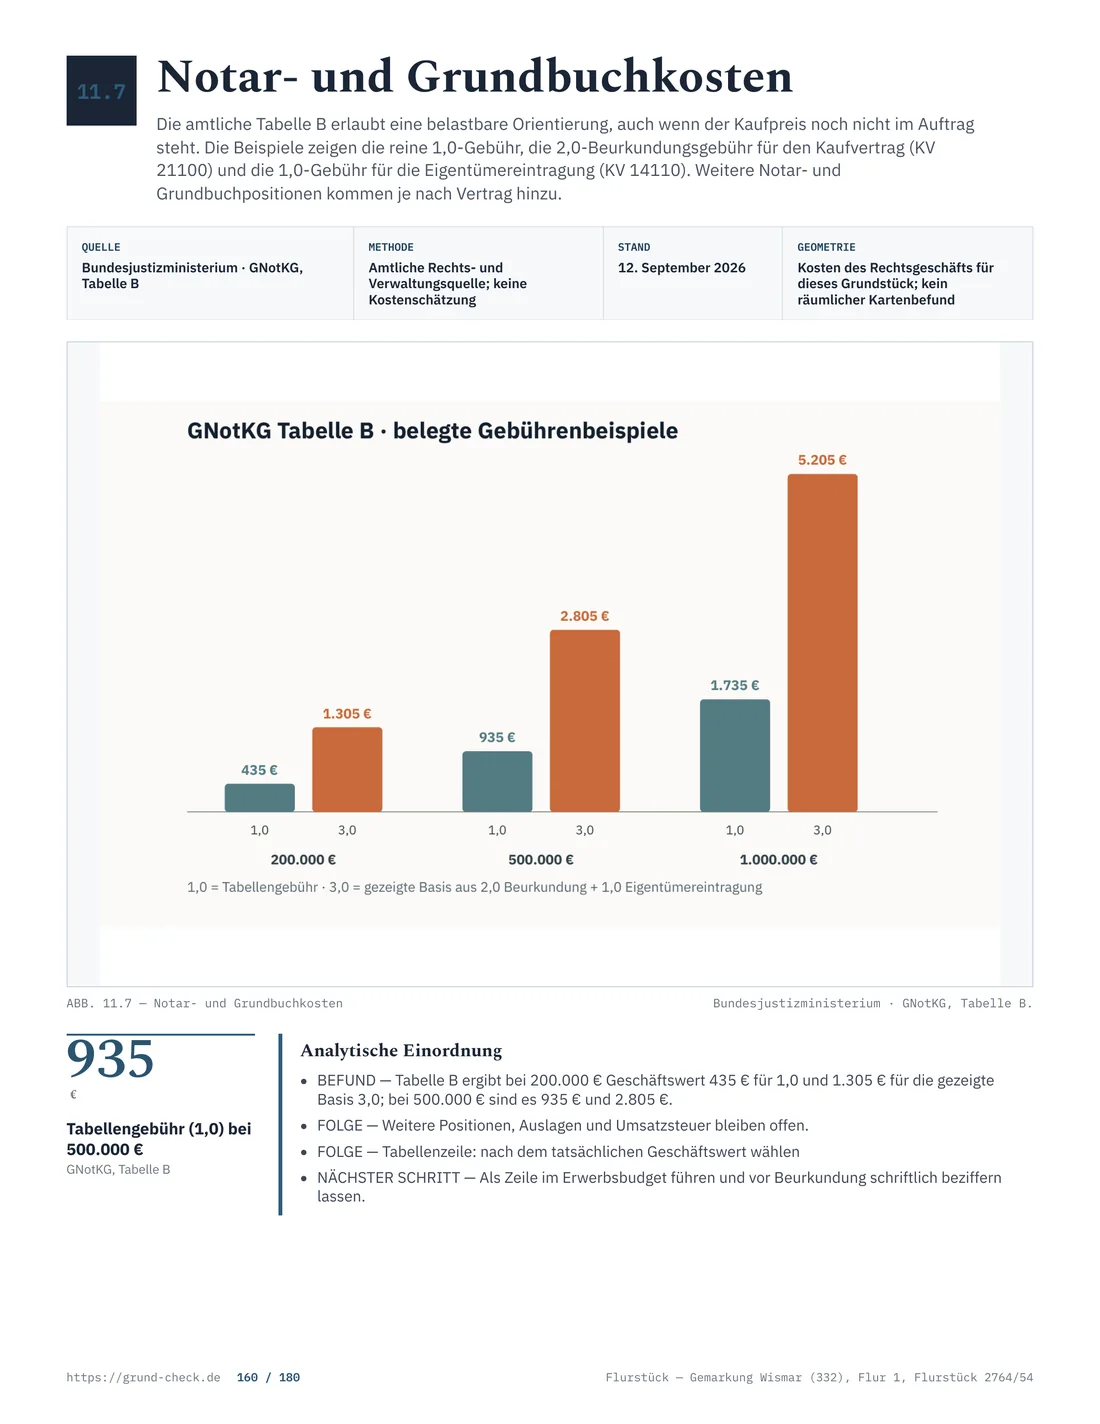
Notarkosten sind in Deutschland nicht verhandelbar und kein fester Prozentsatz. Grundlage ist das GNotKG. Der Geschäftswert, meist der Kaufpreis, wird in der Tabelle B nachgeschlagen. Für jede Tätigkeit gilt ein bestimmter Gebührensatz aus dem Kostenverzeichnis. Jeder Notar im Land berechnet dieselben gesetzlichen Gebühren. Ein Preisvergleich bringt hier keinen Vorteil.
Keine Umsatzsteuer auf das Land, Umsatzsteuer auf Leistungen
Der Grundstücksverkauf ist nach § 4 Nr. 9a UStG von der Umsatzsteuer befreit, weil er bereits der Grunderwerbsteuer unterliegt. Käufer aus dem Ausland vermuten deshalb manchmal 19 Prozent Umsatzsteuer im Kaufpreis. Dort steht sie nicht. Umsatzsteuer fällt bei den Leistungen rund um den Kauf an, etwa beim Notar, Makler, Vermesser oder Architekten. Gerichts- und Grundbuchgebühren enthalten keine Umsatzsteuer.
Maklerprovision und die Ausnahme für unbebaute Grundstücke
Seit Dezember 2020 verlangen §§ 656a bis 656d BGB bei bestimmten Verbraucherkäufen eine gleichmäßige Aufteilung der Maklerprovision zwischen Käufer und Verkäufer. Dieser Schutz gilt für Wohnungen und Einfamilienhäuser. Ein unbebautes Grundstück fällt nicht darunter. § 656c BGB und die benachbarten Vorschriften erfassen kein unbebautes Baugrundstück. Deshalb kann bei Land der gesamte Maklerlohn dem Käufer auferlegt werden.
In Berlin und Brandenburg bedeutet das häufig 7,14 Prozent einschließlich Umsatzsteuer. Bei einem Grundstück für 254.400 € sind das 18.164 €, also mehr als die Grunderwerbsteuer. Die Provision ist im Gegensatz zur Steuer verhandelbar. Vor dem Angebot sollten Betrag, Zahlungspflicht und Auslöser schriftlich feststehen. Prüfen Sie außerdem, ob die Provisionsklausel auch gilt, wenn der Kauf wegen einer Bedingung scheitert.
Vermessung: manchmal freiwillig, manchmal zwingend
Grenzen im Liegenschaftskataster sind Daten. Grenzen vor Ort sind Grenzzeichen. Beides stimmt nicht immer überein. Eine Grenzfeststellung durch einen öffentlich bestellten Vermesser klärt die rechtliche Grenze und setzt die Zeichen. Abgerechnet wird nach der staatlichen Vermessungsgebührenordnung, deren Tarife mit Wirkung zum 1. Januar 2026 geändert wurden.
Planen Sie die Vermessung ein, wenn die Grenze nicht markiert ist, das Grundstück geteilt werden soll, ein Zaun oder Gebäude nahe der Grenze steht oder ein Nachbar einen anderen Grenzverlauf annimmt. Eine Flurstücksteilung braucht immer einen Vermesser. Die neuen Flurstücksnummern müssen vor der Übertragung des Teilstücks durch den Notar vorhanden sein.
Quelle: § 11 GrEStG und Steuersatzgesetze der 16 Länder; Stand August 2026
Erschließungsbeitrag: Die Rechnung nach dem Eigentumsübergang
Dieser Kostenblock sprengt Budgets, weil er nicht an den Kaufvertrag gebunden ist. Baut eine Gemeinde erstmals eine öffentliche Straße, einen Gehweg, einen Platz oder die zugehörige Beleuchtung und Entwässerung, kann sie die Kosten nach § 127 BauGB von den angrenzenden Eigentümern verlangen. Nach § 129 Abs. 1 BauGB muss die Gemeinde mindestens zehn Prozent selbst tragen. Bis zu neunzig Prozent werden damit auf die Grundstücke verteilt. Nach § 133 BauGB entsteht der Beitrag erst mit der endgültigen Herstellung der Anlage. Vorausleistungen kann die Gemeinde schon vorher verlangen.
Verwechseln Sie diesen Beitrag nicht mit zwei anderen Gebühren. Der Straßenausbaubeitrag für die Erneuerung bestehender Straßen wurde in Brandenburg durch das Gesetz vom 19. Juni 2019 rückwirkend zum 1. Januar 2019 abgeschafft. Brandenburgische Gemeinden dürfen ihn für Arbeiten ab diesem Datum nicht mehr erheben. Der Anschlussbeitrag für Wasser und Abwasser folgt dagegen einem anderen System, nach § 8 des brandenburgischen Kommunalabgabengesetzes und der Satzung des zuständigen Zweckverbands. Die Prüfung der Anschlüsse zeigt diese Kosten, die bei einem typischen Grundstück von einigen hundert Euro Beitrag bis zu mehreren tausend Euro für die tatsächlichen Leitungen reichen können.
Grundsteuer: Die jährliche Belastung
Brandenburg wendet seit dem 1. Januar 2025 das Bundesmodell der Grundsteuer an. Drei Werte werden miteinander multipliziert. Das Finanzamt setzt den Grundsteuerwert fest. Bei einem unbebauten Grundstück ergibt er sich nach § 247 BewG einfach aus Fläche mal Bodenrichtwert. Dieser Wert wird mit der Steuermesszahl nach § 15 GrStG multipliziert. Sie beträgt für unbebaute Grundstücke 0,34 Promille und für Wohngrundstücke 0,31 Promille. Danach wendet die Gemeinde ihren Hebesatz nach § 25 GrStG an.
Beim 800 Quadratmeter großen Grundstück mit einem Bodenrichtwert von 110 € je Quadratmeter beträgt der Grundsteuerwert 88.000 €. Der Steuermessbetrag liegt bei 29,92 €. Die Jahressteuer ergibt sich aus diesem Betrag mal dem örtlichen Hebesatz. Die örtlichen Hebesätze für Grundsteuer B lagen 2025 zwischen 150 und 610 Prozent. Dasselbe Grundstück kostet damit je nach Gemeinde zwischen 45 € und 183 € pro Jahr. Vor dem Kauf sollte der konkrete Wert im Hebesatzregister geprüft werden. Den Ablauf erklärt die Übersicht der Finanzämter. Sobald ein Haus auf dem Grundstück steht, ändern sich Wert und Hebesatz regelmäßig nach oben.
Kosten, die ausländische Käufer oft nicht einplanen
Ausländische Käufer sollten neben dem Kaufpreis auch die organisatorischen Kosten der Abwicklung einplanen. Dazu gehören beglaubigte Übersetzungen, Vollmachten für den Notartermin und die Prüfung, ob eine finanzierende Bank zusätzliche Unterlagen verlangt. Wer nicht dauerhaft in Deutschland lebt, braucht außerdem einen verlässlichen Ansprechpartner für Steuerbescheide, Grundbuchpost und Nachfragen der Verwaltung. Diese Aufwendungen stehen selten in der ersten Maklerrechnung, können den Ablauf aber verzögern, wenn sie erst nach der Vertragsvorbereitung organisiert werden.
Was in Ihrem Bundesland anders ist
Bundesrecht setzt den gemeinsamen Rahmen, doch Landesrecht kann Details abweichend bestimmen. Die folgenden Tabellen zeigen die derzeit belegten Unterschiede; eine Zeile mit Keine Daten bleibt bis zur amtlichen Bestätigung offen.
| Land | Wert | Rechtsgrundlage | Quelle |
|---|---|---|---|
| Baden-Württemberg | Steuersatz: 5,0. Der landesrechtlich festgesetzte Steuersatz beträgt 5 Prozent seit dem 1. November 2011. | § 11 GrEStG i.V.m. Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer | Quelle Baden-Württemberg |
| Bayern | Bayern: 3,5 %. Bayern hat keinen eigenen landesgesetzlichen Steuersatz beschlossen; es gilt der Bundessteuersatz nach § 11 GrEStG. | § 11 Abs. 1 GrEStG | Quelle Bayern |
| Berlin | Berlin: 6,0 %. Der Steuersatz für Rechtsvorgänge betreffend Grundstücke im Land Berlin beträgt 6,0 Prozent; anzuwenden auf Vorgänge ab 1. Januar 2014. | § 3 des Gesetzes über die Festsetzung des Steuersatzes für die Grunderwerbsteuer | Quelle Berlin |
| Brandenburg | Rechtsvorgänge ab 1. Juli 2015: 6,5 %. Der Steuersatz gilt für Rechtsvorgänge über im Land Brandenburg belegene Grundstücke, die ab dem 1. Juli 2015 verwirklicht werden; dies ist die landesrechtliche Steuersatzregel neben dem Bundes-GrEStG. | §§ 1 und 2 Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer | Quelle Brandenburg |
| Bremen | Erwerbsvorgänge ab dem 1. Juli 2025: 5,5 %. Für ab dem 1. Juli 2025 verwirklichte Erwerbsvorgänge beträgt der Steuersatz 5,5 % der Bemessungsgrundlage. Erwerbsvorgänge davor: 5,0 %. Für früher verwirklichte Erwerbsvorgänge galten 5 %; dieser Satz galt seit dem 1. Januar 2014. | Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer (Bremen) | Quelle Bremen |
| Hamburg | Alle Grundstücke in Hamburg: 5,5 %. Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer (GrEStFestG HA), gültig ab 1.1.2023; ersetzt insoweit den Bundessatz von 3,5 % nach § 11 GrEStG. | § 1 GrEStFestG HA | Quelle Hamburg |
| Hessen | Hessen: 6 %. Für Erwerbsvorgänge in Hessen gilt der aktuelle Satz von 6 Prozent; dies ist vom bundesrechtlichen Erhebungstatbestand zu trennen. | Gesetz zur Änderung des Gesetzes über die Festsetzung des Steuersatzes für die Grunderwerbsteuer vom 16.07.2014 (GVBl. 2014 S. 179), § 11 Abs. 1 GrEStG | Quelle Hessen |
| Mecklenburg-Vorpommern | Grunderwerbsteuersatz Mecklenburg-Vorpommern: 6 %. Gilt nach übereinstimmenden Sekundärquellen seit dem 1. Juli 2019 (zuvor 5 %, davor bundeseinheitlich 3,5 %); die amtliche Steuerportal-Seite bestätigt nur den aktuell geltenden Satz, ohne selbst ein Datum zu nennen. | Landesrechtliche Festsetzung des Grunderwerbsteuersatzes für Mecklenburg-Vorpommern | Quelle Mecklenburg-Vorpommern |
| Niedersachsen | Steuersatz: 5,0. Niedersachsen setzt den Steuersatz seit 1. Januar 2014 auf 5 Prozent fest. | § 1 Abs. 2 GrEStFG,NI | Quelle Niedersachsen |
| Nordrhein-Westfalen | Landessteuersatz: 6,5 %. Der Satz gilt für Erwerbsvorgänge betreffend in Nordrhein-Westfalen gelegene Grundstücke, die ab dem 1. Januar 2015 verwirklicht werden. | § 1 Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer NRW | Quelle Nordrhein-Westfalen |
| Rheinland-Pfalz | Rheinland-Pfalz: 5 %. Der landesweit geltende Satz beträgt 5 Prozent; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 11 Abs. 1 GrEStG i.V.m. rheinland-pfälzischer Steuersatzregelung | Quelle Rheinland-Pfalz |
| Saarland | Saarland, Erwerbsvorgänge ab 01.01.2015: 6,5 %. Der landeseigene Steuersatz beträgt 6,5 Prozent der Bemessungsgrundlage. Er beruht auf dem Landesgesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer, das nach Artikel 105 Absatz 2a Satz 2 GG den bundesrechtlichen Satz von 3,5 Prozent nach § 11 Absatz 1 GrEStG im Saarland ersetzt. Saarland, frühere Sätze: 3,5 % bis 31.12.2010; 4 % 2011; 4,5 % 2012; 5,5 % 01.01.2013–31.12.2014. Das Serviceportal des Landes führt die Satzstufen vollständig auf; maßgeblich ist der Zeitpunkt der Verwirklichung des Erwerbsvorgangs. | § 1 Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer (Saarland), in der Fassung des Artikels 1 des Haushaltsbegleitgesetzes 2015 (Gesetz Nr. 1845, Amtsbl. I 2014 S. 447) | Quelle Saarland |
| Sachsen | Sachsen: 5,5 %. Der Steuersatz gilt für Rechtsvorgänge, die sich auf im Freistaat Sachsen belegene Grundstücke beziehen und nach dem 31. Dezember 2022 verwirklicht werden; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 1 SächsGrEStSatzG | Quelle Sachsen |
| Sachsen-Anhalt | Sachsen-Anhalt: 5 %. Der landesgesetzliche Satz beträgt 5 v. H.; die Fassung nennt als Anwendungsbeginn für die geänderte Satzregelung den 1. März 2012. Der bundesrechtliche Steuertatbestand nach GrEStG bleibt getrennt. | § 1 GrEStFestG ST | Quelle Sachsen-Anhalt |
| Schleswig-Holstein | Steuersatz: 6,5. Schleswig-Holstein setzt den Grunderwerbsteuersatz seit 1. Januar 2014 auf 6,5 Prozent fest. | Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer | Quelle Schleswig-Holstein |
| Thüringen | Grunderwerbsteuersatz Thüringen: 5,0 %. Der amtliche Finanzbericht bestätigt die Senkung des Thüringer Grunderwerbsteuersatzes zum 1. Januar 2024 von 6,5 auf 5,0 Prozent; der bundesrechtliche Steuertatbestand bleibt davon getrennt. | § 1 GrEStSatzG TH (Fassung vom 22.09.2023, gültig ab 01.01.2024) | Quelle Thüringen |
| Land | Wert | Rechtsgrundlage | Quelle |
|---|---|---|---|
| Baden-Württemberg | Landesmodell: modifiziertes Bodenwertmodell. Baden-Württemberg verwendet für die Grundsteuer B das modifizierte Bodenwertmodell. | § 1 LGrStG | Quelle Baden-Württemberg |
| Bayern | Grundsteuer B: Flächenmodell. Der Grundsteuermessbetrag wird aus Äquivalenzbeträgen für Grund und Boden sowie Wohn- und Nutzflächen und den landesrechtlichen Messzahlen ermittelt. Äquivalenzzahlen: 0,04 € je m² Grund und Boden; 0,50 € je m² Gebäudefläche. Art. 3 BayGrStG enthält besondere Reduzierungen und Sonderregeln, etwa bei Wohnnutzung und großen unbebauten Flächen. | Art. 1 und 3 BayGrStG | Quelle Bayern |
| Berlin | Berlin: Bundesmodell. Berlin wendet das bundesgesetzliche Bewertungsmodell an; die Gemeinde Berlin setzt den Hebesatz fest. | BewG, GrStG und BlnGrStMG | Quelle Berlin |
| Brandenburg | Grundsteuermodell: Bundesmodell. Brandenburg nutzt die Öffnungsklausel nicht und wendet damit das Bundesrecht an. | Grundsteuerreformgesetz und Grundsteuergesetz | Quelle Brandenburg |
| Bremen | Bewertung: Bundesmodell. Die Bewertung folgt dem Bundesgesetz; Bremen weicht nur bei den Steuermesszahlen ab. Steuermesszahlen: BremGrStMG. Das Bremische Grundsteuermesszahlengesetz vom 18. September 2024 setzt eigene Steuermesszahlen fest, ersetzt aber nicht das bundesrechtliche Bewertungsverfahren. | GrStG (Bundesrecht); BremGrStMG | Quelle Bremen |
| Hamburg | Grund und Boden sowie Wohn-/Nutzflächen: Äquivalenzzahl-Modell (Flächenmodell) mit Wohnlagen-Ermäßigung. Hamburgisches Grundsteuergesetz (HmbGrStG) vom 24.8.2021, in Kraft seit 1.9.2021; Grundsteuerwert = Fläche × Äquivalenzzahl. § 4 HmbGrStG ermäßigt die Messzahl für Wohnflächen in normaler Wohnlage um 25 %, bekannt als 'Hamburger Wohnlagenmodell'. | § 4 HmbGrStG | Quelle Hamburg |
| Hessen | Grundsteuer B: Flächen-Faktor-Verfahren. Hessen weicht vom Bundesmodell ab; Grundstücks- und Gebäudeflächen werden mit einem lagebezogenen Faktor kombiniert. Hebesatz: Gemeinde bestimmt Hebesatz. Die Gemeinde setzt die endgültige Grundsteuer durch ihren Hebesatz fest. | Hessisches Grundsteuergesetz (HGrStG) | Quelle Hessen |
| Mecklenburg-Vorpommern | Grundsteuermodell Mecklenburg-Vorpommern: Bundesmodell. Die Landesregierung nutzt keine eigene Öffnungsklausel und wendet das Bundesrecht an (dreistufiges Verfahren: Grundsteuerwert, Steuermesszahl, kommunaler Hebesatz). | Grundsteuerreformgesetz (Bundesmodell); Beschluss der Landesregierung M-V vom 13.04.2021 | Quelle Mecklenburg-Vorpommern |
| Niedersachsen | Landesmodell: Flächen-Lage-Modell. Niedersachsen verwendet ein Flächen-Lage-Modell mit flächenbezogenen und lagebezogenen Komponenten. | NGrStG | Quelle Niedersachsen |
| Nordrhein-Westfalen | Bewertungsmodell: Bundesmodell. Nordrhein-Westfalen verwendet für die Bewertung grundsätzlich das bundesrechtliche Grundsteuer- und Bewertungsgesetz. Landesabweichung: differenzierende Hebesätze möglich. Das NWGrStHsG erlaubt kommunale Differenzierung nach Grundstücksgruppen; der konkrete Hebesatz bleibt kommunal. | § 1 NWGrStHsG | Quelle Nordrhein-Westfalen |
| Rheinland-Pfalz | Grundsteuer A und B: Bundesmodell. Rheinland-Pfalz verwendet grundsätzlich die bundesrechtlichen Bewertungsregeln; die Reform wirkt ab 2025. Hebesatz: Gemeinde bestimmt Hebesatz. Die Gemeinde setzt die endgültige Grundsteuer durch den jeweiligen Hebesatz fest. | §§ 13–15 GrStG; rheinland-pfälzisches Grundsteuerhebesatzgesetz | Quelle Rheinland-Pfalz |
| Saarland | Bewertung des Grundbesitzes ab 01.01.2025: Bundesmodell. Das Saarland bewertet nach dem bundesgesetzlichen Verfahren; der Grundsteuerwert wird vom Finanzamt nach dem Bewertungsgesetz festgestellt. Eine eigene Bewertungsmethode (Flächen-, Flächen-Lage- oder Bodenwertmodell) hat das Land nicht eingeführt. Steuermesszahlen ab 01.01.2025 (GrStG-Saar): 0,55 ‰ Land- und Forstwirtschaft; 0,34 ‰ Wohnnutzung; abweichender Satz für die übrigen Grundstücke. Das Land nutzt die Länderöffnungsklausel ausschließlich für vom GrStG abweichende Steuermesszahlen im Grundvermögen. Für Ein- und Zweifamilienhäuser, Wohnungseigentum und Mietwohngrundstücke gilt 0,34 v. T., für Betriebe der Land- und Forstwirtschaft 0,55 v. T. | §§ 13 ff. Grundsteuergesetz (GrStG); Saarländisches Grundsteuergesetz (GrStG-Saar) vom 15. September 2021 (Amtsbl. I S. 2372) | Quelle Saarland |
| Sachsen | Grundsteuer: Bundesmodell. Sachsen wendet das Bundesmodell an; die Gemeinde bestimmt den Hebesatz. | Grundsteuergesetz | Quelle Sachsen |
| Sachsen-Anhalt | Grundsteuer ab 2025: Bundesmodell. Sachsen-Anhalt übernimmt und wendet die bundesgesetzlichen Regelungen an; der kommunale Hebesatz wird anschließend auf den Messbetrag angewandt. | Bewertungsgesetz und Grundsteuergesetz (Bundesmodell) | Quelle Sachsen-Anhalt |
| Schleswig-Holstein | Bewertungsmodell: Bundesmodell. Schleswig-Holstein verwendet das wertorientierte Bundesmodell und kein eigenes Landesmodell. Hebesatz: kommunal. Der Hebesatz wird von der jeweiligen Gemeinde oder Stadt festgelegt und ist vom Bewertungsmodell getrennt. | Grundsteuerreform; Bewertung nach Bundesrecht | Quelle Schleswig-Holstein |
| Thüringen | Grundsteuer: Bundesmodell. Thüringen wendet grundsätzlich das Bundesmodell an; die Gemeinde bestimmt den Hebesatz. Landesanpassung ab 2027: Thüringer Gesetz zur Anpassung der Grundsteuerreform. Die amtliche Thüringer Information erläutert die landesrechtliche Anpassung für bestimmte Fälle ab dem Erhebungszeitraum 2027; sie ändert das zugrunde liegende Bundesmodell nicht vollständig. | BewG, GrStG; ThürGAnGrStR | Quelle Thüringen |
Wo eine Position noch geprüft wird, sollte die zuständige Landesbehörde oder Gemeinde die Regel für das konkrete Grundstück bestätigen.
Zum landesübergreifenden Vergleich der Kaufnebenkosten hilft der Kosten- und Steuerleitfaden.
Das Gesamtbudget auf einer Seite
| Position | Rechtsgrundlage | Rechnung durch | 800 m² bei 111 €/m² | 800 m² bei 318 €/m² |
|---|---|---|---|---|
| Kaufpreis | Vertrag, § 311b BGB | Verkäufer über den Notar | 88.800 € | 254.400 € |
| Grunderwerbsteuer 6,5 % | GrEStG, brandenburgischer Steuersatz | Finanzamt | 5.772 € | 16.536 € |
| Notar und Grundbuch | GNotKG | Notar, Amtsgericht | etwa 1.200 € | etwa 2.400 € |
| Makler, falls beteiligt | Freie Vereinbarung bei Grundstücken | Makler | bis 6.340 € | bis 18.164 € |
| Eintragung Grundschuld | GNotKG | Notar, Amtsgericht | etwa 500 € | etwa 950 € |
| Grenzfeststellung, falls nötig | VermGebO | Vermesser | Einzelfallangebot, vierstelliger Betrag ist normal | |
| Erschließungsbeitrag | §§ 127, 129, 133 BauGB | Gemeinde | schriftlich erfragen, kann Jahre später kommen | |
| Wasser- und Abwasserbeitrag | § 8 KAG Bbg und Satzung | Zweckverband | Satzungssatz je Quadratmeter | |
| Grundsteuer, jährlich | GrStG, BewG | Gemeinde | 45 bis 183 € | abhängig vom örtlichen Hebesatz |
Wann welche Position fällig wird
- Beim Notartermin: In den meisten Fällen nichts. Die Urkunde wird unterschrieben und der Notar startet den Ablauf.
- Innerhalb weniger Tage: Die Auflassungsvormerkung wird beantragt und der Notar meldet den Kauf an das Finanzamt.
- Nach zwei bis sechs Wochen: Der Grunderwerbsteuerbescheid kommt. Die Zahlung ist einen Monat später fällig.
- Nach Eintritt der Voraussetzungen: Der Notar fordert zur Kaufpreiszahlung auf. Erst dann wird das Geld überwiesen.
- Nach der Steuerfreigabe: Das Grundbuchamt trägt den neuen Eigentümer ein, meist einige Wochen bis wenige Monate nach der Beurkundung.
- Im folgenden Januar: Der erste Grundsteuerbescheid.
- Nach Fertigstellung der Straße: Der Erschließungsbeitrag kann auch erst Jahre später entstehen.
Quelle: Beispieltabelle im Beitrag; GrEStG, GNotKG und GBO; Stand August 2026
Diese Unterlagen gehören vor der Unterschrift in die Akte
- Eine schriftliche Auskunft der Gemeinde zum Erschließungsbeitrag und zu Vorausleistungen.
- Die Beitragssatzung des Wasser- und Abwasserverbands mit dem aktuellen Satz je Quadratmeter.
- Der aktuelle Hebesatz der Gemeinde für Grundsteuer B und der Bodenrichtwert der Zone aus dem BORIS-Portal Brandenburg.
- Der schriftliche Kostenvoranschlag des Notars für Urkunde, Vormerkung, Eigentumsumschreibung und gegebenenfalls Grundschuld.
- Die Provisionsvereinbarung mit Betrag, Zahlungspflicht und Auslöser.
- Ein aktueller Grundbuchauszug, damit die Belastungen in Abteilung III vor der Preisfestlegung bekannt sind.
- Schriftliche Angebote für die benötigten Anschlüsse, nicht allein Angaben des Verkäufers.
Ein Flurstück, ein Bericht, vor dem Notartermin. Bestellen Sie einen GrundCheck-Bericht und nehmen Sie Flurstücksidentität, Planungsumfeld und Risikohinweise in derselben Woche zum Finanzierer. Grundstück prüfen.
Auf welcher staatlichen Ebene entsteht die Regel?
Die gesetzlichen Grundentscheidungen gelten bundesweit, etwa die Fristen im BauGB und die Vorschriften des BGB. Landesrecht regelt dort die Ausführung und einzelne Abweichungen, zum Beispiel Steuersätze, Bewertungsmodelle oder Genehmigungsgrenzen. Die Bauordnung des Landes kann zusätzliche Anforderungen auslösen. Die Gemeinde entscheidet mit ihrer Satzung und den örtlichen Auskünften über konkrete Beiträge, Gebiete und Bescheinigungen.
Wo diese Regeln nachzulesen sind
- Grunderwerbsteuer: brandenburgisches Steuersatzgesetz, § 3, § 8, § 13, § 15 und § 22 GrEStG.
- Notar- und Grundbuchkosten: GNotKG Tabelle B und Kostenverzeichnis. Notarielle Form: § 311b BGB. Umsatzsteuerbefreiung des Grundstücks: § 4 Nr. 9a UStG.
- Maklerprovision: §§ 656a ff. BGB.
- Erschließungsbeiträge: § 127, § 129 und § 133 BauGB. Anschlussbeiträge: KAG Brandenburg.
- Jährliche Grundsteuer: § 15 und § 25 GrStG, § 247 BewG, brandenburgisches Hebesatzregister.
- Vermessungsgebühren: VermGebO Brandenburg. Marktdaten: Grundstücksmarktbericht 2025.
Stand der Angaben: August 2026. Diese Informationen sind allgemeiner Natur und keine Steuer- oder Rechtsberatung für ein konkretes Grundstück. Weiterlesen: Notartermin und Kaufabwicklung, Grundbuch und ALKIS im Vergleich, Kosten der Anschlüsse und die Due-Diligence-Kaufcheckliste.