Eigentumsform
Erbbaurecht statt Eigentum: vor dem Kauf prüfen
Erbbaurecht ist nicht Eigentum am Boden. Prüfen Sie Restlaufzeit, Erbbauzins, Zustimmung, Heimfall und Finanzierung, bevor Sie unterschreiben.
Auf dieser Seite
Warum der Angebotspreis oft niedriger ist und warum das kein Rabatt auf alle Kosten bedeutet
Beim Kauf von Erbbaurecht zahlen Sie für ein Nutzungsrecht, nicht für den Boden. Diese Tatsache wirkt auf den ersten Blick wie ein offensichtlicher Preisvorteil, verändert aber die gesamte Kalkulation. Der Hinweis auf günstigen Quadratmeterpreis ist nur nützlich, wenn er zusammen mit den laufenden Verpflichtungen bewertet wird. Wer nur den Preis vergleicht, übersieht, dass in der Finanzierung, bei der Restlaufzeit und beim Ende des Rechts andere Positionen entstehen.
Bei jedem Angebot ist es sinnvoll, als Erstes zu prüfen, ob das Angebot in das eigene Zeitfenster passt. In der Praxis zählt der noch verfügbare Zeitraum der Rechte bis zum Ablauf stärker als der ursprüngliche Vertragstyp. Für den Verkauf über Notar und den Umstieg in die Finanzierung gilt: fehlende Restlaufzeit oder unklare Verlängerungsregeln erhöhen den Druck auf den späteren Ausstieg und können den Kaufpreisnachlass neutralisieren. Sie sollten daher den Preisvorteil als vorläufige Größe behandeln und erst nach der Due-Diligence eindeutig in der Bewertung festlegen.
Ein zweiter Punkt ist die Reihenfolge im Projektablauf. Bei Erbbaurecht sollte die rechtliche Analyse vor der baulichen Kostenplanung stattfinden, sonst wird aus einem vermeintlich guten Deal ein verzögertes Vorhaben mit teurerer Planungsspitze. Wenn Sie diese Reihenfolge früh drehen, wird das Thema Erbbaurecht transparent und für Käufer, Verkäufer und Bank besser vergleichbar, auch mit klassischen Eigentumsangeboten.
- Was Erbbaurecht in der Praxis bedeutet: § 1 ErbbauRG und Ausnahme von der Grundregel
- Wie Sie die Restlaufzeit korrekt bewerten: Fokus auf die verbleibenden Jahre
- Erhöhung von Erbbauzins bei Wohnzwecken: § 9a ErbbauRG und Grenzen im Lauf der Zeit
- Verkauf und Belastung des Erbbaurechts: § 5 ErbbauRG als Kalenderpunkt im Notartermin
- Ende der Erbbaurechtsdauer: § 27 ErbbauRG, Entschädigung und Ablaufplanung
Quelle: ErbbauRG §§ 1, 2, 5, 9a, 27 und 32; GBO; Stand August 2026
Was Erbbaurecht in der Praxis bedeutet: § 1 ErbbauRG und Ausnahme von der Grundregel
Das Kernrecht steht in § 1 ErbbauRG. Erbbaurecht ist ein veräußerliches und vererbliches Recht, auf oder unter der Oberfläche eines Grundstücks ein Bauwerk zu haben. In dieser Struktur gehört der Bau nicht automatisch zum Grundstück, sondern ist Inhalt des Erbbaurechts. Für Käufer klingt das zunächst technisch, in der Realität ist es die Basis für jede Folgefrage zu Finanzierung, Risiken, Kündigung und Veräußerung.
Bei normalem Grundeigentum ist der Grundsatz klar: Gebäude folgen gewöhnlich dem Grundstück. Beim Erbbaurecht gilt eine Sonderregelung gegenüber dem Eigentumsprinzip. Wer diese Ausnahme nicht sauber einordnet, verliert bei Verhandlungen schnell den Blick für die juristisch wirksamen Grenzen. Deshalb ist der Satz, dass Sie eine Immobilie erwerben, irreführend. Sie erwerben eine dingliche Rechtsposition, deren Umfang und Endzeit im Vertrag feststeht.
Gerade im jeweiligen Landesrecht sollten Sie diese Logik mit einer knappen internen Matrix prüfen: Was gehört zur dinglichen Position, was bleibt bei der Grundstücksseite, und welche Folgekosten tragen Sie laufend. Mit dieser Matrix sind auch Banken und Gutachter schneller in der Lage, den Risikoaufschlag zu bewerten, ohne nachträglich auf Interpretationen angewiesen zu sein.
Wie Sie das Grundstück prüfungsseitig lesen: Erbbaurecht braucht zwei Grundbücher
Für Erbbaurecht ist die Grundbuchlage zweigeteilt zu lesen. Das Erbbaurecht steht in einem eigenen § 11 ErbbauRG Erbbaugrundbuch, und die Belastung des Bodens steht im Grundstücksgrundbuch. In vielen Angeboten wird nur einer dieser Auszüge gezeigt, was eine typische Fehleinschätzung auslöst. Prüfen Sie beide Grundbücher früh in der gleichen Woche.
Im gleichen Schritt empfiehlt sich der direkte Abgleich mit dem ALKIS-Datensatz, damit Grundstücksgrenzen, Flurbezeichnung und technische Eintragung übereinstimmen. Mit Grundbuch und ALKIS vergleichen lassen sich Konstellationen klären, die sonst erst im Projektverlauf zu teuren Korrekturen führen. Der reine Auszug aus einem Register reicht nicht, wenn die Identität zwischen Grund und Flurstück noch nicht stabilisiert ist.
Wie Sie die Restlaufzeit korrekt bewerten: Fokus auf die verbleibenden Jahre
Eine Laufzeit von 60 bis 99 Jahren ist typisch. Entscheidend ist die Restlaufzeit am Tag des Vollzugs: Ein Recht mit 75 Jahren Restlaufzeit und eines mit 35 Jahren Restlaufzeit kann dasselbe Gebäude haben, aber sehr unterschiedliche Finanzierungs- und Verkaufsaussichten. Unter etwa 40 Jahren Restlaufzeit wird die Finanzierung schwierig; prüfen Sie daher das genaue Enddatum zusammen mit der Kreditlaufzeit.
Die Erbbaulaufzeit ist nicht die ganze vertragliche Historie, sondern die Restlaufzeit bis zum Ende des Rechtes. Für Banken, Wertansatz und spätere Wiederverkäuflichkeit ist dieser Restwert der Maßstab. In der Praxis beginnt die Preisverhandlung hier: kurze Restlaufzeit bedeutet engere Exit-Möglichkeiten, längere Restlaufzeit mehr Werthaltigkeit.
Es ist üblich, dass Verträge auf längere Zeiträume angelegt werden, doch für Ihre Entscheidung zählt, wie viel von dieser Zeit beim Übergang verbleibt. Auch bei scheinbar gleichen absoluten Zinssätzen verändert die Restlaufzeit die Vergleichbarkeit mit Eigentumskaufmodellen deutlich. Bleibt nur wenig Zeit, sollten Sie den Zeitfaktor als Preisargument und als Ausstiegsregel in der eigenen Prüfung führen.
Ein realistischer Ablauf ist, die Restlaufzeit parallel zu einem Stresstest zu setzen: Wie verändert sich die Verwertung, wenn Verkauf, Erbschaft oder Umnutzung früher ansteht? Bleibt diese Antwort unklar, sollten Sie entweder auf Preisanpassung oder auf zusätzliche vertragliche Sicherungsrechte drängen, bevor die Auflassung vorbereitet wird.
Erbbauzins, Reallast und Rechenlogik: was Sie vor dem Angebot vergleichen sollten
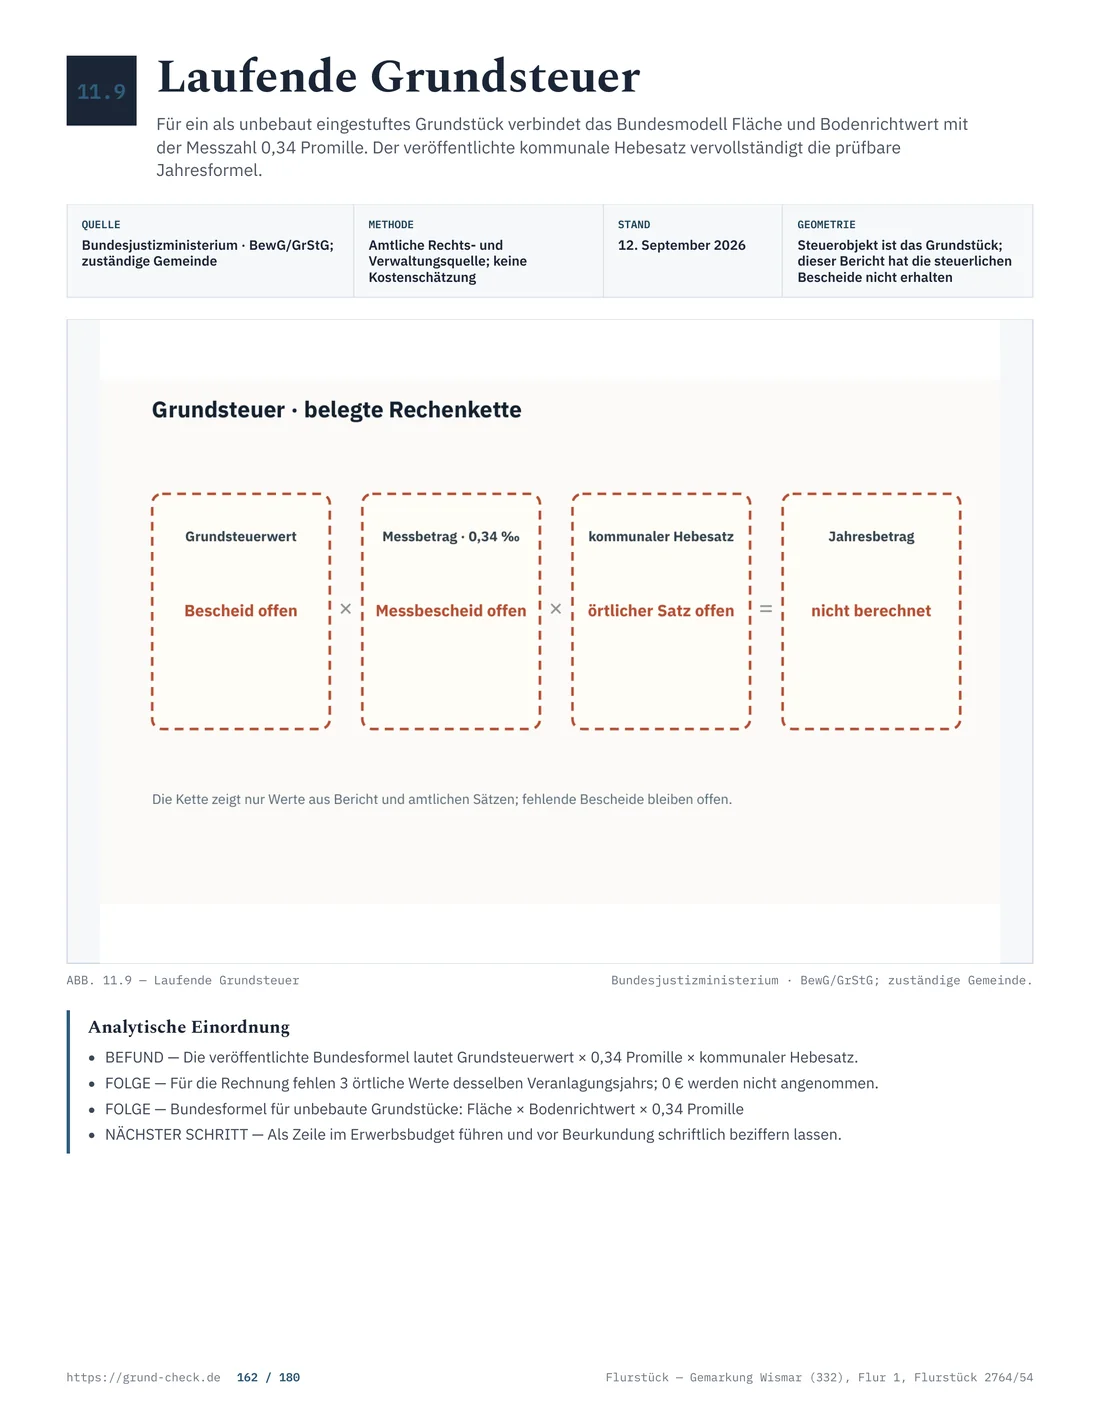
Der Erbbauzins ist im Vertrag geregelt und wird als Reallast im Erbbaurechtsgrundbuch gesichert. Anders als bei Eigentum ist die jährliche Belastung damit strukturell kein seltenes Randthema, sondern ein Kernbestandteil der Rendite- und Liquiditätsplanung. Er wird unabhängig von der Nutzung gezahlt und muss deshalb mit der tatsächlichen Finanzierung und den Betriebskosten zusammenlaufen.
Als Käufer sollten Sie den Erbbauzins nicht als Einzelzahl lesen, sondern als Methode vergleichen. Rechnen Sie die jährliche Belastung auf die gesamte Restlaufzeit hoch und addieren Sie Nebenkosten und öffentliche Lasten. Für den Preisvergleich mit Eigentum ist dieser Vergleich wichtig, weil er den anfänglichen Vorteil im Monats- oder Jahresrhythmus sichtbar macht.
In der Praxis ist der Bodenwert als Berechnungsgrundlage oft im Vertrag verankert. Ohne offene Formel bleibt Ihre Gegenüberstellung instabil. Der sichere Weg ist, den Verkäufer um eine nachvollziehbare Aufschlüsselung zu bitten und die Erhöhungsklausel schriftlich mit der Bank durchzurechnen, bevor die Finanzierung zugesagt ist.
Erhöhung von Erbbauzins bei Wohnzwecken: § 9a ErbbauRG und Grenzen im Lauf der Zeit
§ 9a ErbbauRG erlaubt bei Wohnzwecken Erhöhungen nur als Reaktion auf veränderte allgemeine wirtschaftliche Verhältnisse. Eine Erhöhung darf nur nach dem gesetzlichen Mindestabstand seit Vertragsschluss oder seit der letzten Erhöhung erfolgen. Die Anpassung darf sich nicht außerhalb der gesetzlichen Leitplanken bewegen und folgt nicht dem Belieben der Vertragsparteien allein. Für Sie heißt das konkret: Sie brauchen vor dem Unterzeichnen den Abschnitt mit der Anpassungslogik vollständig im Vertragstext und die Dokumentation der vorgesehenen Intervalle.
In der Bankpraxis hat das unmittelbare finanzielle Folgen. Ein unklarer Anpassungsmechanismus erhöht die Unsicherheit bei Kreditentscheidungen, weil die künftige Belastung nicht belastbar modelliert werden kann. Je früher diese Unklarheit gelöst wird, desto leichter lassen sich Zahlungsströme mit realistischen Reserven planen.
Enthält die Klausel Lücken, sollten Sie als Käufer eine konkrete Präzisierung verlangen. Ohne klare Regelung kann der Risikoaufschlag im Bewertungsmodell steigen und die Verhandlung verschieben sich von Preis auf Nachlaufkosten. In Grenzfällen wird das Thema Teil der zeitlichen und finanziellen Hauptbedingung.
Was in jedem Vertrag automatisch gilt: § 2 ErbbauRG und die Folgen für spätere Käufer
§ 2 ErbbauRG nennt die Inhalte, die die Parteien im Erbbaurechtsinhalt regeln können. Diese Inhalte binden mit dinglicher Wirkung auch spätere Erwerber. Das ist besonders wichtig für Bauqualität, Wiederaufbau im Schadensfall, Lasten und das Zusammenspiel mit öffentlichen oder privaten Verpflichtungen. Sie können diese Punkte nicht einfach im Nachgang "neu aushandeln", sie prägen den Vertrag von Anfang an.
Der Käufer muss den aktuellen Vertragstext und die Kette möglicher Folgeerwerber berücksichtigen. Liegen die Vorgaben bereits klar vor, können Sie sie in der Due-Diligence als harte Bedingung abarbeiten. Bleiben sie unklar, wirkt sich jede Lücke auf den Wiederverkauf aus, weil spätere Käufer ebenfalls an diesen Standards hängen.
Gerade bei Umbau- oder Erweiterungsplänen reduziert eine vollständige Klauselprüfung spätere Friktionen mit Banken, weil die Verantwortungsbereiche von Instandhaltung, Versicherungen und Nutzung nicht erst in der Verhandlung neu vereinbart werden müssen. Sie sind bereits im Rechtsregime festgelegt.
- GrundstücksgrundbuchEigentümer und Belastungen des Bodens
- ErbbaugrundbuchErbbaurecht, Rang und Belastungen
- ErbbaurechtsvertragLaufzeit, Zins, Zustimmung und Heimfall
Quelle: ErbbauRG §§ 1, 2, 5, 9a, 27 und 32; GBO; Stand August 2026
Verkauf und Belastung des Erbbaurechts: § 5 ErbbauRG als Kalenderpunkt im Notartermin
§ 5 ErbbauRG erlaubt, die Veräußerung und Belastung des Erbbaurechts von der Zustimmung des Grundeigentümers abhängig zu machen. Diese Zustimmung kann den Verkauf oder die Eintragung einer Grundschuld bremsen. Klären Sie vor dem Notartermin, wer den Antrag stellt, welche Unterlagen verlangt werden und ob die Zustimmung Voraussetzung für die Zahlung ist.
In der Praxis bedeutet das, dass dieser Schritt in den Notartermin nicht hineinrutschen darf, sondern in die vorvertragliche Koordination gehört. Sonst wird der Kauf bei jeder Bank oder jedem Käufer als ungesicherte Position behandelt. Verknüpfen Sie daher den Kaufvertrag mit einem konkreten Fristplan für die Zustimmung, bevor die Auflassungsphase beginnt.
Strukturieren Sie den Prozess bereits jetzt sauber, dann vermeiden Sie spätere Stillstandskosten. Nutzen Sie dafür die Verknüpfung mit dem Ablauf unter Notartermin, dort können Sie standardisierte Bedingungen einbauen, die die Zustimmung als zwingende Bedingung sichtbar machen.
Heimfall im Vertrag: § 32 ErbbauRG als größtes Schadensszenario
§ 32 ErbbauRG regelt das Entgelt bei Heimfall; die Heimfallabreden selbst werden im Inhalt des Erbbaurechts nach § 2 ErbbauRG vereinbart. Die häufigsten Treiber sind Zahlungsverzug beim Erbbauzins oder gravierende Unterlassung bei Erhalt und Nutzung. Dieser Mechanismus wirkt in der Praxis härter als viele reine Kündigungsfälle, weil die Rechtsposition an den Eigentümer zurückfällt.
Wird der Heimfall ausgelöst, wechselt die Person des Berechtigten; zugleich geraten Baufortschritt und Finanzierung in Bewegung. Das Risiko betrifft auch Baufortschritt, Finanzierungsplan und die Verwertbarkeit bei Zwischenfinanzierungen. Daher ist die Klauselgestaltung entscheidend: Welche Pflichtverletzung löst was aus, und welche Nachweise gelten als ausreichend, bevor der Eigentumswechsel innerhalb der Rechtsbeziehung erfolgt?
Bei der Prüfung lesen Sie Heimfallbestimmungen zwingend Satz für Satz. In der Verhandlung sollte ein frühzeitiger Maßnahmenkatalog bestehen, der technische oder wirtschaftliche Abweichungen in eine Fristordnung übersetzt. Das reduziert Streit und erhöht die Chance, den Vertrag im laufenden Projekt stabil zu halten.
Ende der Erbbaurechtsdauer: § 27 ErbbauRG, Entschädigung und Ablaufplanung
Nach Ablauf der vertraglichen Dauer erlischt das Recht automatisch, und der Gebäudebestand wird Bestandteil des Grundstücks. § 27 ErbbauRG verweist auf eine Entschädigungsregelung für die Baulichkeit, deren Höhe und Berechnung vertraglich festgelegt werden. Genau hier entscheidet der Übergang zwischen Kalkulation und Wirklichkeit.
Für den Käufer entscheidet neben der Höhe vor allem die Berechnungsmethode. Bleibt die Entschädigung im Vertrag unklar, entstehen bei einem Verkauf oder einer Umstrukturierung erhebliche Bewertungsunsicherheiten. Deshalb prüfen Sie bei jeder Prüfung den Abschnitt zur Entschädigung parallel zu den Rückbau- und Abrechnungspunkten.
Ein besonderes Augenmerk gilt sozial gebundenen Modellen mit Wohnzwecken niedriger Einkommen. Dort gelten andere Mindeststandards bei der Entschädigung, die den Verhandlungsrahmen verändern können. Ohne diese Kenntnis werden Preisnachlässe im Anfangsstadium häufig durch spätere Nachzahlungsfragen überholt.
Erbbaurecht und Bankfinanzierung: In welcher Reihenfolge die Unterlagen einreichen
Banken prüfen Erbbaurechte oft strenger als Eigentumskäufe, weil sie auf Restlaufzeit, Heimfallklauseln und Rangfolge schauen. Danach folgt die Frage nach der Sicherungsabfolge im Register. Für die Abstimmung bedeutet das: Die Bank braucht die gleichen Unterlagen wie Notar und Käufer, aber früher.
Beginnen Sie mit einer klaren Dossierliste vor dem Notartermin. Dazu gehören Auszüge aus beiden Grundbüchern, Zustimmungstext nach § 5 ErbbauRG, Heimfallklausel und Vereinbarungen zur Erbbauzinsanpassung. Wenn diese Unterlagen in derselben Woche vorliegen, reduziert sich die Dauer bis zur Finanzierungszusage deutlich.
In vielen Fällen hilft ein abgestimmter Sicherungsnachweis des Grundeigentümers für den Heimfallfall. Wenn ein entsprechendes Schreiben fehlt, kann die Bank trotz prinzipieller Zusage zögern oder eine engere Finanzierungsfrist setzen. Das sollten Sie als Käufer im Zeitplan einkalkulieren und nicht als Randpunkt behandeln.
Steuern und Kaufkosten: Grunderwerbsteuer und GNotKG
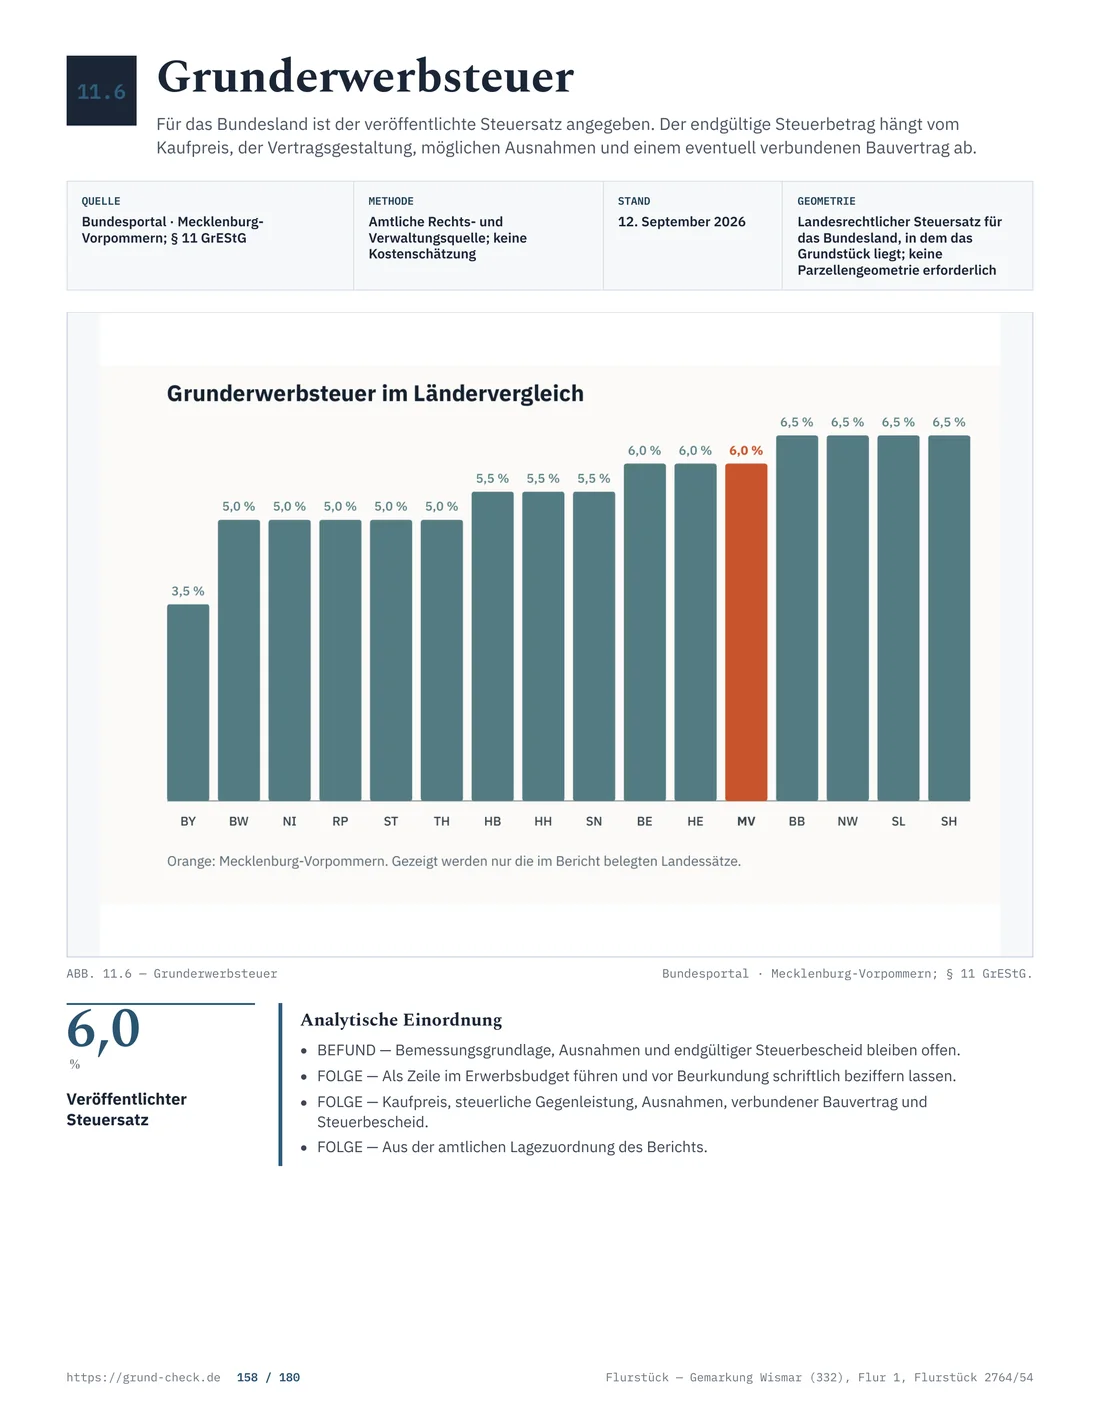
Der Grunderwerbsteuersatz richtet sich nach dem Steuersatz des jeweiligen Landes. Bei Erbbaurecht wird die Bemessungsgrundlage nach der kapitalisierten Erbbauzinsleistung und nicht nach dem Wert des Bodens unter § 8 GrEStG berechnet. Die Steuer hängt damit vom Erbbauzins und von der rechtlichen Laufzeit ab, nicht allein vom beworbenen Kaufpreis.
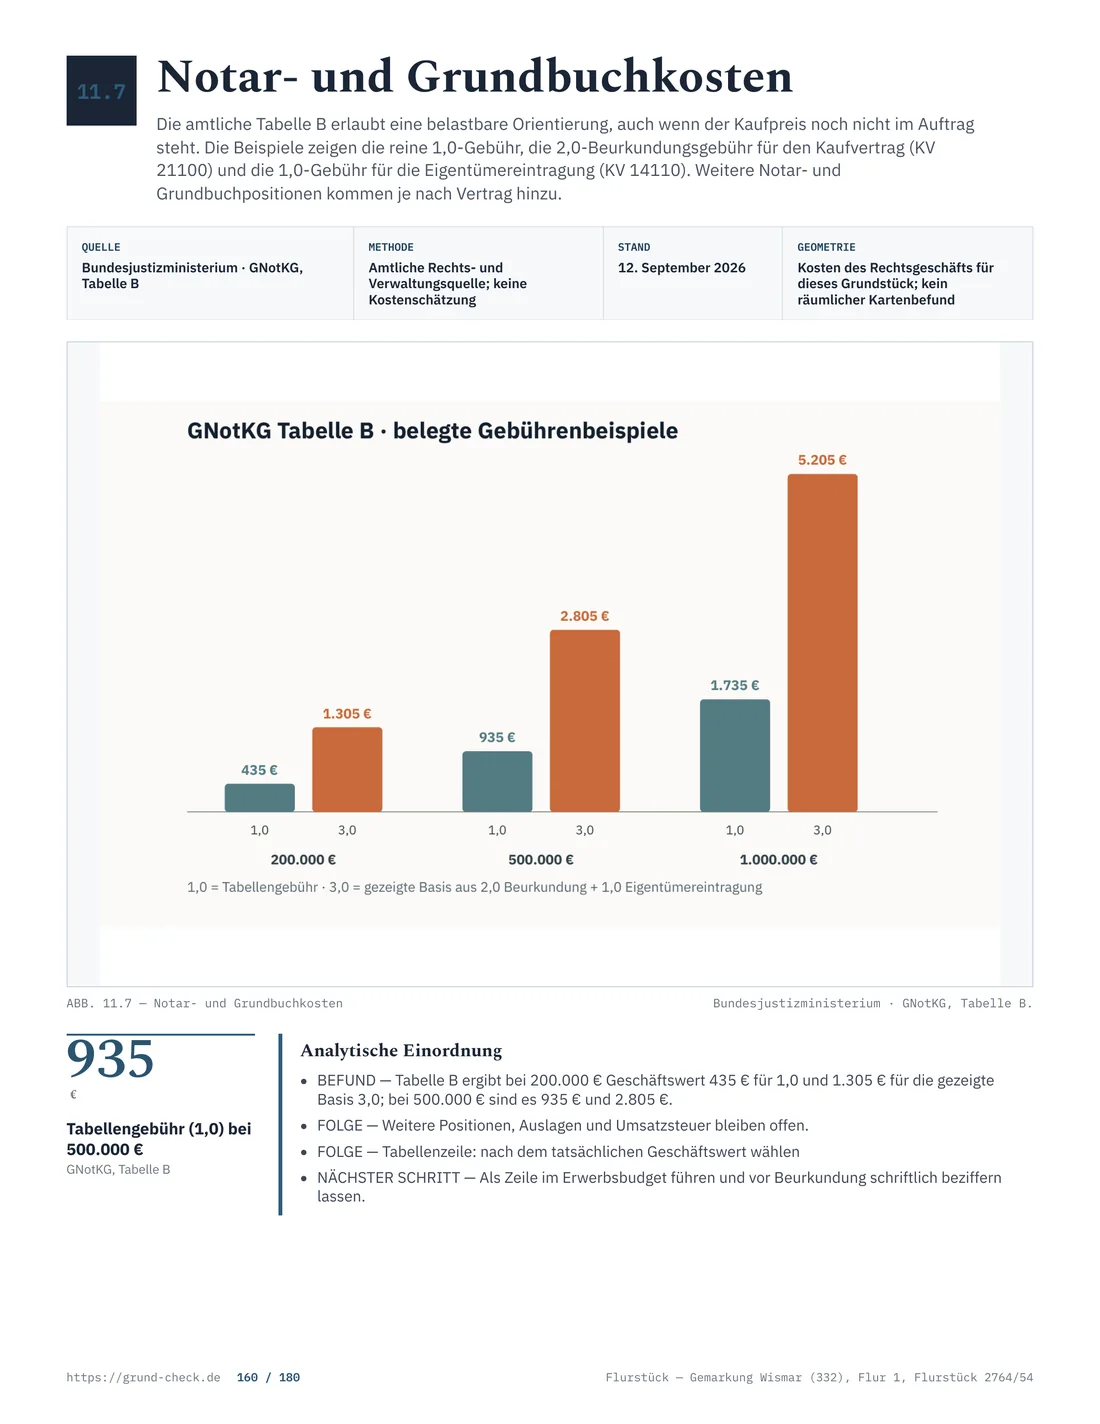
Notar- und Grundbuchkosten richten sich nach den Kostenverzeichnissen des GNotKG, insbesondere nach Anlage 1 und Tabelle B. Addieren Sie Kaufpreis, die im jeweiligen Bundesland geltende Grunderwerbsteuer, Notar- und Eintragungskosten, Finanzierungskosten und den jährlichen Erbbauzins, bevor Sie das Modell mit Eigentum vergleichen.
Wer steht auf der Grundstückseite: Auswirkungen auf Verhandlungen und Klauselspielraum
Regionale Marktberichte und Bodenrichtwerte zeigen nur eine Orientierung; sie ersetzen keine Bewertung des konkreten Flurstücks.
Auf der Grundstücksseite stehen oft institutionelle Eigentümer wie Kirchen, Kommunen, Stiftungen oder kommunale Unternehmen. Das erklärt, warum die Vertragsmuster oft einheitlich wirken und Verhandlungsspielräume enger sind. Für Käufer heißt das: Der Fokus liegt nicht auf symbolischer Preisverhandlung, sondern auf der Qualität von Fristen, Bewertungslogik und Sicherungen im Text.
Die Verhandlungstaktik in solchen Konstellationen sollte klar sein: Sie sichern den finanziellen und zeitlichen Rahmen ab, statt einzelne Textstellen ohne Rückfallebene zu ändern. Wenn die Grundstruktur starr ist, kann ein kleinerer Preis noch sinnvoll sein, wenn der Ablauf sauber dokumentiert ist. Wenn jedoch Restlaufzeit, Zustimmung und Entschädigung unklar bleiben, reduziert ein günstiges Angebot den echten Investitionsspielraum.
Für den Termin mit dem Notariat ist es hilfreich, diese Eigentümerstruktur schon vorher offen im Anforderungskatalog zu haben. Dann werden Erwartungshaltungen nicht verschoben und spätere Reibung durch unterschiedliche institutionelle Entscheidungswege reduziert.
Erbbaurecht entbindet nicht von der klassischen Grundstücksprüfung: Kaufcheckliste und Altlasten
Wer Erbbaurecht als Sondermodell versteht, macht leicht den Fehler, andere Prüfpfade auszusetzen. Das ist falsch. Die übliche Flächenprüfung auf Bebaubarkeit, Nutzung, Altlasten und Erschließungsrisiken bleibt vollständig relevant. Nur wer diese Punkte vollständig führt, kann den Preisvorteil seriös auf den Gesamtkauf beziehen.
Beginnen Sie mit der Kaufcheckliste und ergänzen Sie dort eine eigene Rubrik Erbbaurecht mit Restlaufzeit, Erbbauzinsindexierung, Heimfall, Entschädigung und Zustimmungsvorbehalten. Parallel prüfen Sie technische Risiken über Altlasten und Bodenkontamination. Wenn die Ergebnisse gegeneinander laufen, darf nicht zuerst in den Entwurf investiert werden.
In diesem Abschnitt ist die einzige sinnvolle Reihenfolge: Dokumente sicherstellen, Belastungsstruktur lesen, Altlasten und Erschließung prüfen, erst dann Verhandlungsteile finalisieren. Jede Abweichung davon erhöht die Wahrscheinlichkeit von Verzögerungen, weil der Vertrag auf Grundlagen ohne Prüfpfad basiert.
Die wichtigsten Vertragspunkte auf einen Blick
| Punkt im Erbbaurechtsvertrag | Worauf Sie achten | Folge, wenn es fehlt oder ungünstig ist |
|---|---|---|
| Restlaufzeit | Verbleibende Jahre bis zum Ende dokumentiert und mit Finanzierung deckungsgleich | Erhöhtes Preisrisiko, längere Exit-Dauer, geringere Beleihbarkeit |
| Erbbauzins und Wertsicherung | Leistungsumfang der Anpassungsklausel und Referenzindex klar benannt | Unsichere Cashflow-Kalkulation und schwierigere Kreditentscheidung |
| Zustimmungsvorbehalt bei Verkauf | Erforderliche Genehmigung des Grundeigentümers mit Frist und Form vor Vertragsabschluss festgelegt | Transaktion stockt im Notartermin, Nachverhandlungen mit allen Parteien |
| Heimfall | Schwellen für Kündigungs- oder Rückfallauslöser verständlich beschrieben | Verlust der Rechtsposition, ungeplante Neuverhandlung zu ungünstigeren Konditionen |
| Entschädigung bei Zeitablauf | Berechnungsmethode und Bewertungsgrundlage vertraglich eindeutig | Unklare Verkaufskosten, Streitrisiko in der Endphase |
| Nutzungsbindung | Erlaubte Nutzung, Erhaltungspflicht, Umbauregeln und Versicherungen konsistent | Verbotene Nutzungsänderung, Stillstand im Bauablauf, Konflikte mit Käuferschutz |
| Rang der Bankgrundschuld | Prüfung der Rangfolge mit Grundbuch und Sicherungsabfolge | Höhere Risikoprämie, teurere Finanzierung oder Ablehnung |
Wann sich Erbbaurecht lohnt und wann es zu teuer oder zu unsicher wird
Erbbaurecht kann sinnvoll sein, wenn der Grundstückswert attraktiv ist und die Restlaufzeit belastbar hoch ist. Es ist ebenfalls sinnvoll, wenn die Zustimmungskette des Eigentümers realistisch, die Erbbauzinsanpassung transparent und die Entschädigungslogik fair ist. Dann kann der Einstieg wirtschaftlich sein, auch bei späteren laufenden Positionen.
Ungeeignet wird das Modell, wenn kurzfristiger Exit wahrscheinlich ist, die Genehmigungssicherheit nicht greifbar ist oder die Bank bereits jetzt eine strenge Sicherungsnachfrage stellt. Dann kann der Preisvorteil bei Erbbaurecht durch Zeitdruck und Anpassungsrisiken überkompensiert werden. In solchen Fällen lohnt oft der Rückfall auf klassische Eigentumsvarianten.
Ihre Entscheidung sollte sich daher an drei messbaren Punkten messen: Restlaufzeit, vertragliche Steuerbarkeit und verlässlicher Finanzierungspfad. Solange alle drei zusammenpassen, ist Erbbaurecht eine strukturierte Option. Wenn mindestens einer dieser Punkte lückenhaft bleibt, sollten Sie den Kauf nicht vor der Korrektur vorantreiben.
Typische Problemfälle in der Due Diligence und wie Sie darauf reagieren
Bei Streit über die Auslegung einzelner Klauseln empfiehlt sich ein zweistufiger Verlauf. Zuerst holen Sie eine fachliche Auslegung ein, bevor die Parteien in Preisverhandlungen gehen. Danach prüfen Sie, ob eine Einigung über Fristen, Nachweise und Sicherungsnachweise möglich ist. Funktioniert das nicht, kann ein sauberer Rücktrittspfad den Terminplan retten, weil alle Parteien wissen, welches Dokument fehlt und welcher Kostenpunkt danach aktiv wird.
Bei akuten Verzögerungen im Registerfluss kann die eigentliche Projektlogik trotzdem stabil bleiben, wenn Sie den Zeitplan neu priorisieren. Zum Beispiel werden Planungsleistungen ausgesetzt, bis die entscheidenden Dokumente zur Zustimmung oder zu Altlasten bestätigt sind, und danach neu aufgerollt. Die gleiche Logik ist die Grundlage für eine realistische Endbewertung nach dem Artikel Kosten, bevor Sie endgültig unterschreiben.
Erbbaurecht vor dem Kauf einordnen. Der GrundCheck-Bericht prüft Restlaufzeit, Erbbauzins, Zustimmung und Heimfallklauseln, damit Sie Finanzierung und langfristige Kosten vor dem Notartermin belastbar bewerten können. Grundstück prüfen.
Landesrecht: wo es abweicht
Bundesweit gelten die Grundregeln des Erbbaurechts. Die Bauordnung des Landes und das Landesrecht können weitere Anforderungen auslösen; die Gemeinde entscheidet über ihre Satzung.
Das Erbbaurechtsgesetz und das Bürgerliche Gesetzbuch gelten als Bundesrecht. Vertragsdetails werden bundesrechtlich eingeordnet, doch der Steuersatz und einzelne Verfahrensfragen liegen beim Land oder bei der Gemeinde.
Prüfen Sie die landesrechtlichen Abweichungen über die Kosten und Steuern und lassen Sie die konkrete Urkunde vor dem Notartermin prüfen.
Quellen und Weiterlesen
Die gesetzlichen Grundlagen umfassen: § 1 ErbbauRG, § 2 ErbbauRG, § 5 ErbbauRG, § 9 ErbbauRG. Ergänzend gelten § 9a ErbbauRG, § 27 ErbbauRG, § 32 ErbbauRG, § 873 BGB, § 879 BGB, § 1105 BGB, § 8 GrEStG. Weitere Quellen sind GNotKG KV, GNotKG Tabelle B, Bodenrichtwertportal des Landes, ImmoWertV 2022 und Marktbericht des Landes.
Stand der Angaben: August 2026. Die Angaben enthalten allgemeine Information, keine Rechtsberatung für ein konkretes Grundstück/Erbbaurechtsvertrag.
Weiterlesen: Grundbuch, Kosten und Steuern, Notartermin und Kaufabwicklung und Kaufcheckliste.
Erbbaurecht im Erbfall
Das Erbbaurecht ist vererblich. Restlaufzeit, Erbbauzins, Zustimmungsklauseln und Finanzierung sollten deshalb auch für den Erbfall geprüft werden.