Wert und Preis
Bauerwartungsland: wann aus Acker Bauland wird
Wann eine landwirtschaftliche Fläche als Bauerwartungsland gilt, welches Risiko damit verbunden ist und wie ihr Wert ermittelt wird.
Auf dieser Seite
Was Bauerwartungsland ist
Bauerwartungsland ist eine amtlich definierte Zwischenstufe zwischen landwirtschaftlicher Fläche und Bauland. § 3 Abs. 2 ImmoWertV beschreibt es als Flächen, die nach ihren weiteren Grundstücksmerkmalen eine bauliche Nutzung aufgrund konkreter Tatsachen, insbesondere nach dem Stand der Bauleitplanung und der sonstigen städtebaulichen Entwicklung des Gebiets, mit hinreichender Sicherheit erwarten lassen. Der Acker selbst ändert sich dadurch nicht; es ändert sich nur die Einschätzung, wie wahrscheinlich eine spätere Bebauung ist, und mit ihr der Preis, den ein Käufer bereit ist zu zahlen.
Diese Definition ist keine akademische Feinheit. Gutachterausschüsse nutzen sie, um Bodenrichtwerte einzuordnen, und Käufer nutzen sie, um ein Grundstück richtig zu bewerten, bevor sie einen Preis akzeptieren, der bereits eine künftige Bebauung einpreist.
Der Begriff wird in der Praxis häufig lockerer verwendet als im Gesetzestext. Verkäufer und Makler nennen mitunter jede Fläche am Ortsrand Bauerwartungsland, sobald irgendeine Bebauung in der Nähe entstanden ist. Ob die Einstufung tatsächlich zutrifft, entscheidet aber allein der nachweisbare Stand der Planung, nicht die Entfernung zur nächsten Straße.
- Die vier Entwicklungsstufen der ImmoWertV
- Warum es keinen Anspruch auf die Erwartung gibt
- Wie der Wert von Bauerwartungsland ermittelt wird
- Die Bodenschutzklausel als zusätzliche Hürde
- Landwirtschaftliche Nutzung bis zur Umwidmung
Quelle: ImmoWertV 2021 § 3 und BauGB §§ 1, 30, 33 bis 35; Stand August 2026
Die vier Entwicklungsstufen der ImmoWertV
§ 3 ImmoWertV unterscheidet vier Stufen. Flächen der Land- oder Forstwirtschaft sind Flächen, die land- oder forstwirtschaftlich nutzbar sind, ohne eine der folgenden Stufen zu erreichen. Bauerwartungsland folgt als nächste Stufe. Rohbauland sind Flächen, die nach den §§ 30, 33 oder 34 BauGB für eine bauliche Nutzung bestimmt sind, deren Erschließung aber noch nicht gesichert ist oder die nach Lage, Form oder Größe unzureichend geschnitten sind. Baureifes Land schließlich ist nach öffentlich-rechtlichen Vorschriften und den tatsächlichen Gegebenheiten baulich nutzbar.
Die Grenzen zwischen den Stufen sind fließend und hängen von Tatsachen ab, nicht von einem Datum. Ein Grundstück kann jahrzehntelang Bauerwartungsland bleiben, ein anderes erreicht Rohbauland innerhalb weniger Jahre, wenn die Gemeinde die Planung zügig vorantreibt.
Woran sich die Erwartung festmacht
Eine bloße Hoffnung reicht nach dem Verordnungstext nicht aus. Verlangt werden konkrete Tatsachen, allen voran der Stand der Bauleitplanung. Dazu zählen ein bereits eingeleitetes Verfahren zur Änderung des Flächennutzungsplans, eine Darstellung als Baufläche im geltenden Flächennutzungsplan, ein Aufstellungsbeschluss für einen Bebauungsplan oder eine erkennbare bauliche Entwicklung der unmittelbaren Umgebung.
Der Flächennutzungsplan ist dabei der erste sichtbare Indikator. Nach § 5 Abs. 1 BauGB stellt er für das gesamte Gemeindegebiet die aus der beabsichtigten städtebaulichen Entwicklung ergebende Art der Bodennutzung in den Grundzügen dar. Weist er eine Fläche bereits als Bauland aus, ist das ein starkes Indiz für Bauerwartungsland, auch wenn der verbindliche Bebauungsplan noch fehlt. Wie ein Bebauungsplan gelesen wird, erklärt der Beitrag Bebauungsplan und Nutzbarkeit.
Warum es keinen Anspruch auf die Erwartung gibt
Der wichtigste Satz für jeden Käufer steht nicht in der ImmoWertV, sondern im BauGB selbst. § 1 Abs. 3 BauGB stellt klar: Auf die Aufstellung von Bauleitplänen und städtebaulichen Satzungen besteht kein Anspruch, und ein solcher Anspruch kann auch nicht durch Vertrag begründet werden. Eine Gemeinde kann eine Fläche planen, verschieben oder ganz von der Planung ausnehmen, ohne dass ein Grundstückseigentümer das erzwingen könnte.
Für Bauerwartungsland bedeutet das ein strukturelles Risiko: Die Erwartung ist eine Einschätzung, keine Rechtsposition. Wer eine Fläche allein wegen dieser Erwartung teurer kauft als vergleichbares Ackerland, trägt das Risiko, dass sich die Planung verzögert oder nie umgesetzt wird.
Die Planungslage vor dem Kauf schriftlich klären. Ein GrundCheck-Bericht ordnet Flächennutzungsplan, Bebauungsplanstand und Umgebungsbebauung für ein Flurstück ein, damit eine Erwartung nicht mit einem Versprechen verwechselt wird. Grundstück prüfen.
Der Weg zum Rohbauland
Zwischen Bauerwartungsland und Rohbauland liegt meist ein Bebauungsplanverfahren. Schon während der Aufstellung kann ein Vorhaben zulässig werden, wenn die Voraussetzungen des § 33 BauGB erfüllt sind: Die Öffentlichkeits- und Behördenbeteiligung muss durchgeführt sein, das Vorhaben darf den künftigen Festsetzungen nicht entgegenstehen, der Antragsteller muss diese Festsetzungen schriftlich anerkennen, und die Erschließung muss gesichert sein. Erst wenn diese vier Punkte zusammenkommen, spricht man rechtlich von Rohbauland statt von einer bloßen Erwartung.
Fehlt es nur an der gesicherten Erschließung, bleibt eine Fläche Rohbauland, auch wenn der Bebauungsplan längst gilt. Was zu einer gesicherten Erschließung gehört, beschreibt der Beitrag Erschließung und Zufahrt.
Wie der Wert von Bauerwartungsland ermittelt wird
Für die Wertermittlung selbst gibt § 42 ImmoWertV eine deduktive Methode vor. Der Bodenwert von Bauerwartungs- oder Rohbauland kann ausgehend vom Bodenwert für entsprechend genutztes baureifes Land ermittelt werden, indem die auf dem örtlichen Grundstücksmarkt üblichen Kosten der Baureifmachung abgezogen und die Wartezeit zusammen mit einem Realisierungsrisiko berücksichtigt werden. Vereinfacht gesagt: Der Gutachterausschuss rechnet vom Zielwert des fertigen Baugrundstücks rückwärts und zieht Kosten, Zeit und Unsicherheit ab.
Bei der Bildung von Bodenrichtwertzonen für Bauerwartungsland und Rohbauland müssen nach § 16 ImmoWertV der Entwicklungszustand und die Art der Nutzung dargestellt werden, weil beides den Wert unmittelbar beeinflusst. Wie der Bodenrichtwert allgemein funktioniert, erklärt der Beitrag Bodenrichtwert und Grundstückswert.
Für einen Käufer heißt das in der Praxis: Ein Preis, der sich am Bodenrichtwert für baureifes Land orientiert, ist bei einer Fläche im Stadium Bauerwartungsland überhöht. Erst der Abschlag für Baureifmachungskosten, Wartezeit und Realisierungsrisiko ergibt einen Preis, der zur tatsächlichen Entwicklungsstufe passt.
Wenn sich die Erwartung nicht erfüllt
Bleibt die erhoffte Planung aus oder wird eine bereits vorhandene Fläche wieder aus der geplanten Bauentwicklung genommen, hat der Eigentümer in aller Regel keinen Entschädigungsanspruch. § 42 BauGB gewährt eine Entschädigung nur, wenn eine bereits zulässige Nutzung aufgehoben oder geändert wird und dadurch eine nicht nur unwesentliche Wertminderung eintritt; innerhalb von sieben Jahren nach Eintritt der Zulässigkeit wird der volle Wertunterschied ersetzt, danach nur noch eingeschränkt.
Bauerwartungsland hat aber gerade noch keine zulässige Nutzung im Sinn dieser Vorschrift, sondern nur eine Aussicht darauf. Das Risiko liegt deshalb vollständig beim Eigentümer, solange die Fläche diese Stufe nicht verlassen hat.
Die Bodenschutzklausel als zusätzliche Hürde
Selbst wenn eine Gemeinde grundsätzlich bereit ist zu planen, steht ihr eine eigene gesetzliche Bremse gegenüber. § 1a Abs. 2 BauGB verlangt, dass mit Grund und Boden sparsam und schonend umgegangen wird; Möglichkeiten der Innenentwicklung wie Wiedernutzbarmachung von Flächen, Nachverdichtung oder die Aktivierung von Baulücken sollen zuerst ausgeschöpft werden. Landwirtschaftlich oder als Wald genutzte Flächen sollen nur im notwendigen Umfang umgenutzt werden, und die Notwendigkeit einer solchen Umwandlung muss die Gemeinde eigens begründen.
Für ein Grundstück am Ortsrand heißt das: Eine Umwandlung in Bauland konkurriert planungsrechtlich mit der Pflicht, zuerst innerörtliche Potenziale zu nutzen. Das ist ein weiterer Grund, warum eine Erwartung sich manchmal langsamer erfüllt, als die Lage der Fläche vermuten lässt.
Umlegung: wenn mehrere Eigentümer betroffen sind
Bauerwartungsland liegt selten als einzelnes, passend geschnittenes Grundstück vor. Häufig gehört die künftige Baufläche mehreren Eigentümern in unpraktischem Zuschnitt. Für diesen Fall sieht § 45 BauGB die Umlegung vor: Bebaute und unbebaute Grundstücke werden so neu geordnet, dass nach Lage, Form und Größe zweckmäßig gestaltete Grundstücke entstehen, entweder im Geltungsbereich eines Bebauungsplans oder innerhalb eines im Zusammenhang bebauten Ortsteils.
Für den einzelnen Eigentümer bedeutet eine Umlegung, dass die genaue Lage und der Zuschnitt des eigenen künftigen Baugrundstücks erst mit dem Umlegungsplan feststehen, auch wenn die grundsätzliche Bebaubarkeit der Gegend schon vorher absehbar war und sich am Gesamtwert der Beteiligung dadurch wenig ändert.
Landwirtschaftliche Nutzung bis zur Umwidmung
Solange eine Fläche Bauerwartungsland bleibt, wird sie in aller Regel weiter landwirtschaftlich genutzt und rechtlich auch so behandelt. Ein Verkauf oder eine Teilung einer solchen Fläche kann deshalb zusätzlich der Genehmigungspflicht des Grundstückverkehrsgesetzes unterliegen, solange kein Bebauungsplan nach § 30 BauGB gilt. Die Einzelheiten dieser Genehmigung und die Ausnahme für überplante Flächen erklärt der Beitrag Grundstück teilen und Katasterverfahren.
Wer eine Teilfläche eines größeren Ackers als künftiges Bauerwartungsland kaufen will, sollte deshalb zuerst prüfen, ob die Teilung selbst überhaupt genehmigungsfrei möglich ist, bevor die planungsrechtliche Erwartung eine Rolle spielt.
- Konkrete PlanungFNP, Aufstellungsbeschluss oder belastbarer Verfahrensstand
- Nur MarktwerbungKeine gesicherte Bauerwartung
- RohbaulandPlanung konkret, Erschließung oder Neuordnung noch offen
Quelle: ImmoWertV 2021 § 3 und BauGB §§ 1, 30, 33 bis 35; Stand August 2026
Steuerliche Besonderheiten beim Kauf und Verkauf
Grunderwerbsteuer fällt beim Kauf von Bauerwartungsland wie bei jedem anderen Grundstückskauf an; den Steuersatz legt jedes Land nach Art. 105 GG selbst fest. Bei einem späteren Weiterverkauf wird es interessanter: Nach § 23 Abs. 1 Nr. 1 EStG ist der Gewinn aus einem privaten Veräußerungsgeschäft mit einem Grundstück steuerpflichtig, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre liegen. Wer Bauerwartungsland länger als zehn Jahre hält, kann einen späteren Wertzuwachs privat und ohne Einkommensteuer realisieren.
Diese steuerliche Zehn-Jahres-Frist ist einer der wesentlichen Gründe, warum Bauerwartungsland überhaupt als eigene, langfristige Anlageklasse gehandelt wird: Wer Zeit mitbringt, kann eine planungsrechtliche Aufwertung steuerfrei abwarten. Eine Übersicht der weiteren Kosten rund um einen Grundstückskauf bietet der Beitrag Kosten und Steuern.
Wer dagegen innerhalb der zehn Jahre verkauft, muss den Gewinn in der Einkommensteuererklärung angeben. Der Zeitpunkt der Anschaffung zählt dabei ab dem notariellen Kaufvertrag, nicht erst ab der späteren Grundbucheintragung. Bei einer geerbten oder geschenkten Fläche wird für die Fristberechnung regelmäßig auf die Anschaffung durch den Rechtsvorgänger abgestellt.
Bedeutung für Erbschaft-, Schenkung- und Grundsteuer
Der Entwicklungszustand wirkt über den Kauf hinaus. Nach § 179 BewG bestimmt sich der Wert unbebauter Grundstücke für steuerliche Zwecke regelmäßig nach ihrer Fläche und den Bodenrichtwerten im Sinne des § 196 BauGB, die von den Gutachterausschüssen ermittelt und den Finanzämtern mitgeteilt werden. Ein als Bauerwartungsland eingestuftes Grundstück wird bei einer Schenkung oder in einem Erbfall deshalb regelmäßig höher bewertet als vergleichbares reines Ackerland, selbst wenn eine Bebauung noch Jahre entfernt ist.
Für Familien, die eine solche Fläche halten, lohnt sich deshalb ein Blick auf den aktuellen Bodenrichtwert, bevor eine Übertragung geplant wird, weil sich die steuerliche Bemessungsgrundlage allein durch eine höhere Einstufung des Entwicklungszustands verändern kann, ohne dass sich am Grundstück selbst etwas ändert.
Nach § 196 Abs. 1 BauGB werden Bodenrichtwerte jeweils zu Beginn jedes zweiten Kalenderjahres neu ermittelt, sofern eine Gemeinde nicht eine häufigere Ermittlung bestimmt. Zwischen zwei Stichtagen kann sich die Einstufung einer Fläche im Kataster bereits ändern, ohne dass der veröffentlichte Richtwert dies sofort widerspiegelt.
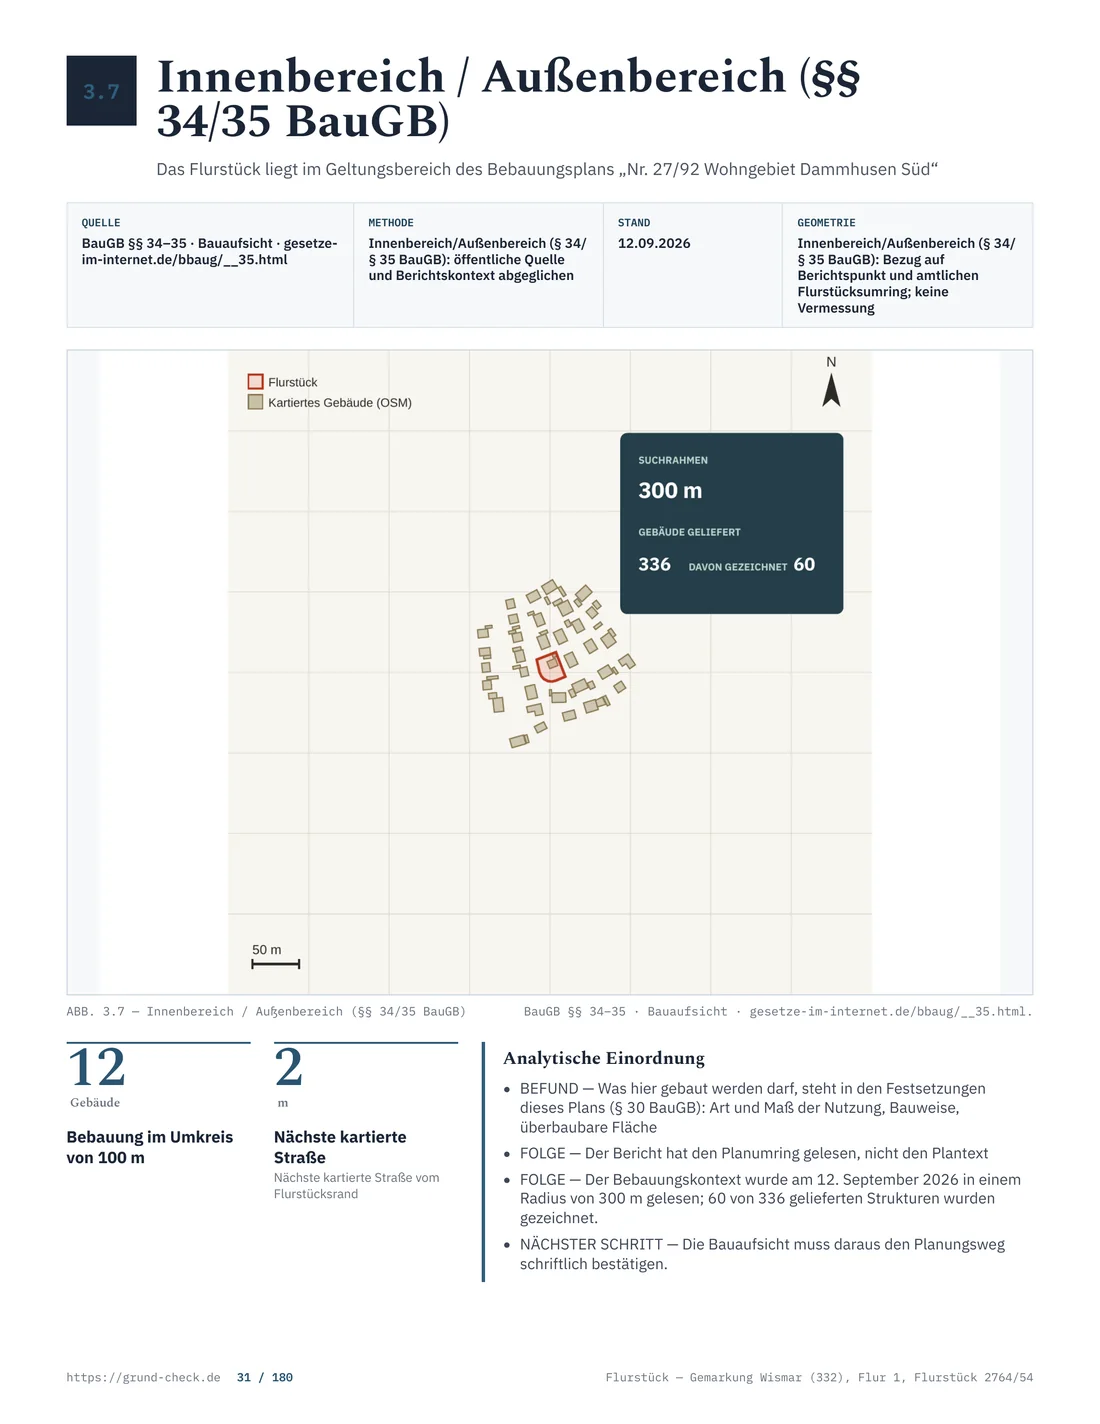
Innenbereich, Außenbereich und die Rolle der Nachbarschaft
Ob eine Fläche überhaupt als Bauerwartungsland in Betracht kommt, hängt auch davon ab, wo sie liegt. Innerhalb eines im Zusammenhang bebauten Ortsteils kann eine Baulücke unter Umständen schon heute nach § 34 BauGB bebaubar sein und ist dann kein Bauerwartungsland mehr, sondern bereits Rohbauland oder baureifes Land. Im Außenbereich nach § 35 BauGB ist eine Bebauung dagegen die Ausnahme, und eine Erwartung braucht dort deutlich konkretere Anhaltspunkte als eine bloße Nähe zur Ortslage.
Wie diese Abgrenzung im Einzelfall funktioniert, erklärt der Beitrag Bauen im Außenbereich.
Landesrecht: wo es abweicht
Die Definition von Bauerwartungsland selbst ist bundeseinheitlich, weil die ImmoWertV als Bundesverordnung überall gleich gilt. Auch die Bauleitplanung nach dem BauGB folgt bundesweit demselben Verfahren, mit der Gemeinde als planender Stelle.
Unterschiedlich ist dagegen, wie schnell eine Erwartung entsteht und wie ein Grundstück am Ende besteuert wird. Wie zügig eine Gemeinde ihre Bauleitplanung vorantreibt, ist praktisch von Ort zu Ort verschieden. Den Steuersatz der Grunderwerbsteuer bestimmt außerdem jedes Land für sich, und die Grundsteuer nach einer erfolgten Umwidmung setzt die Gemeinde durch eigene Satzung fest.
Eine landesweite Übersicht der Grunderwerbsteuersätze bereitet die Redaktion in einer eigenen Vergleichsseite auf; bis diese vorliegt, ordnet der Beitrag Kosten und Steuern die wichtigsten Unterschiede ein.
Die vier Stufen im Überblick
| Stufe | Rechtsgrundlage | Merkmal |
|---|---|---|
| Land- oder forstwirtschaftliche Fläche | § 3 Abs. 1 ImmoWertV | keine der folgenden Stufen erreicht |
| Bauerwartungsland | § 3 Abs. 2 ImmoWertV | konkrete Tatsachen lassen bauliche Nutzung erwarten |
| Rohbauland | § 3 Abs. 3 ImmoWertV, §§ 30, 33, 34 BauGB | baulich bestimmt, aber Erschließung ungesichert oder Zuschnitt unzureichend |
| Baureifes Land | § 3 Abs. 4 ImmoWertV | öffentlich-rechtlich und tatsächlich baulich nutzbar |
Was vor dem Kauf zu prüfen ist
- Stand des Flächennutzungsplans und eines eventuellen Bebauungsplanverfahrens bei der Gemeinde schriftlich erfragen.
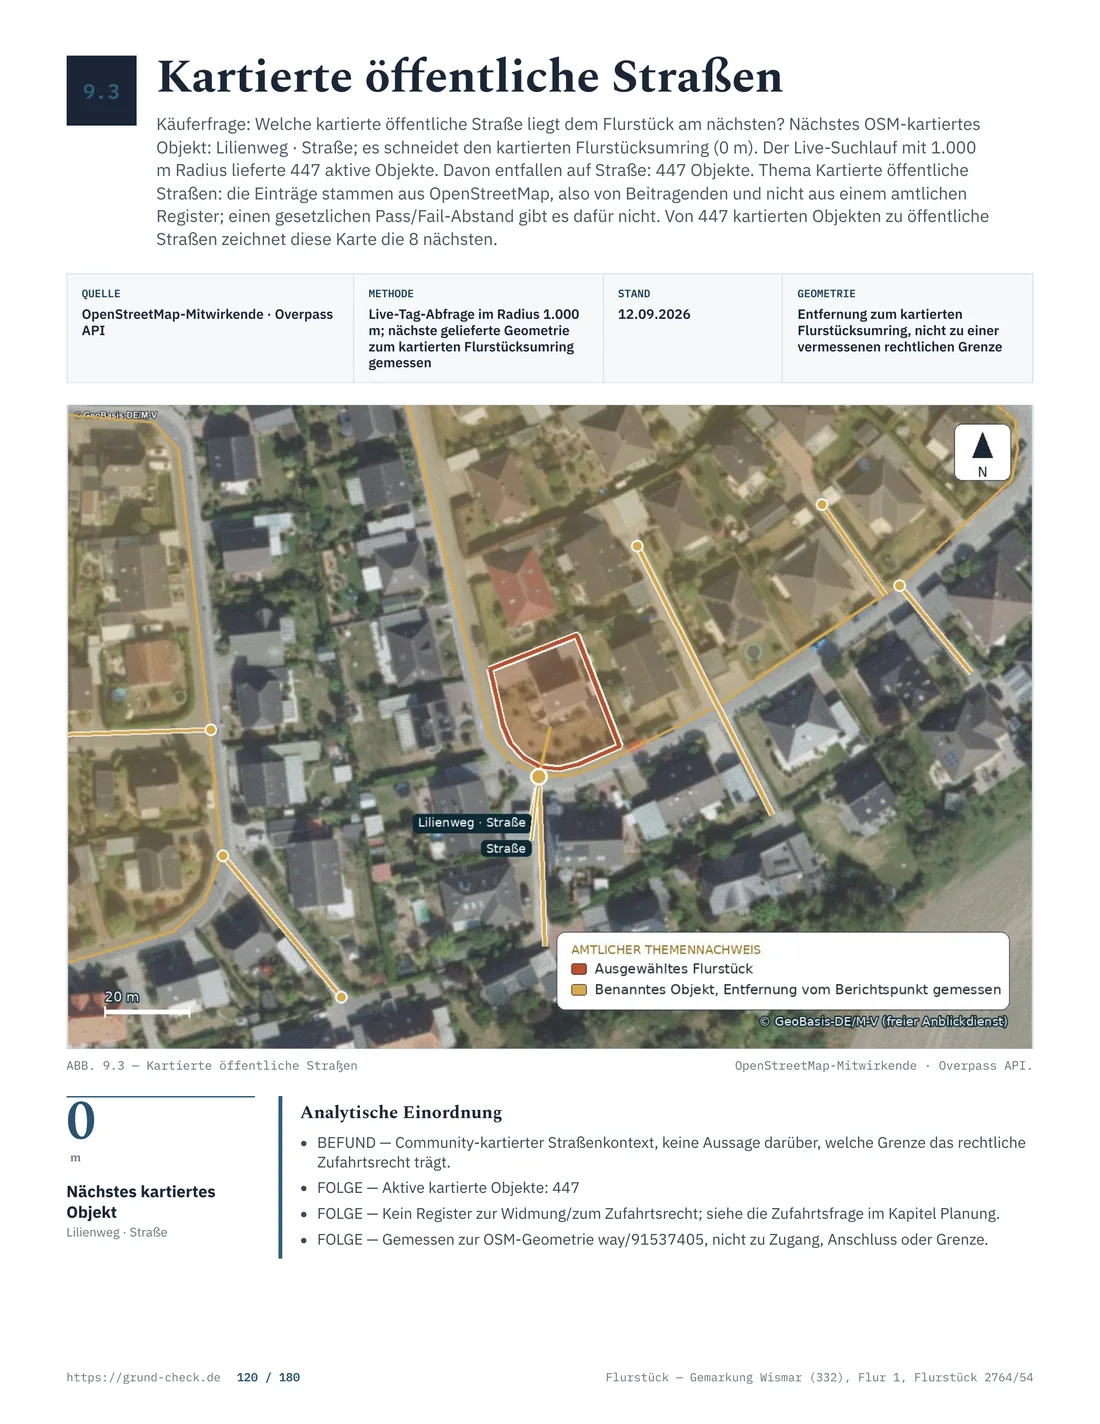
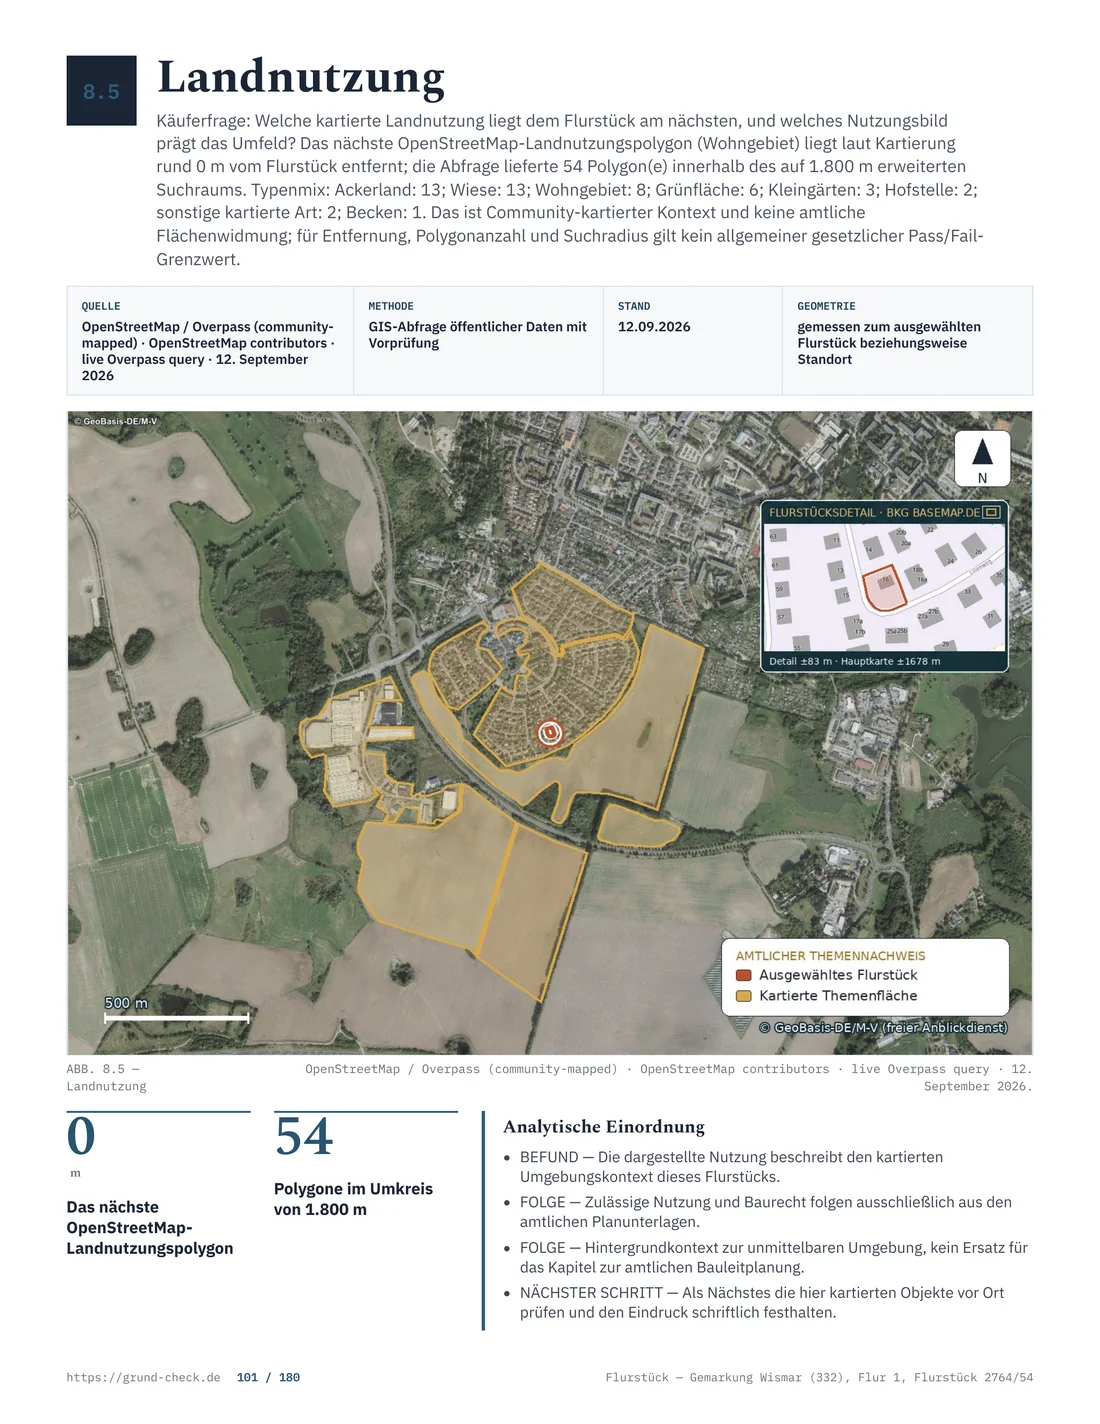
- Bebauung der unmittelbaren Umgebung als tatsächlichen Anhaltspunkt für die Entwicklung einordnen.
- Prüfen, ob die Fläche noch landwirtschaftlich eingestuft ist und einer Genehmigung nach dem Grundstückverkehrsgesetz unterliegen kann.
- Den geforderten Preis mit dem Bodenrichtwert für Bauerwartungsland in der jeweiligen Zone vergleichen, nicht mit dem Preis für baureifes Land.
- Die eigene Haltefrist realistisch einschätzen, auch mit Blick auf die einkommensteuerliche Zehn-Jahres-Frist.
Erwartung von Realität trennen. Ein GrundCheck-Bericht zeigt, ob ein als Bauerwartungsland beworbenes Grundstück tatsächlich einen erkennbaren Planungsstand hat oder ob nur die Lage dafür spricht. Grundstück prüfen.
Typische Verkaufsversprechen und was dahintersteckt
Begriffe wie Bauerwartungsland, Bauland in Kürze oder Wertsteigerungsgrundstück sind Werbesprache, keine amtliche Einstufung. Nur der tatsächliche Stand der Bauleitplanung entscheidet, welcher Entwicklungsstufe eine Fläche zuzuordnen ist. Ein Verkäufer, der von einer sicheren Umwidmung spricht, ohne einen Aufstellungsbeschluss oder eine Darstellung im Flächennutzungsplan zu belegen, verkauft in erster Linie eine Erzählung.
Fragen Sie das zuständige Bauamt schriftlich nach dem tatsächlichen Planungsstand und lassen Sie sich mögliche Gebühren sowie die Bearbeitungszeit nennen. Diese Auskunft sollte vor jedem Preisaufschlag stehen, den ein Verkäufer mit der Aussicht auf künftiges Bauland begründet.
Sinnvoll ist außerdem eine schriftliche Auskunft mit Datum und Aktenzeichen anstelle einer bloßen mündlichen Aussage; damit bleiben Aussage und Zeitpunkt später belegbar. Ändert sich die Einschätzung der Gemeinde später, lässt sich so nachweisen, auf welcher Informationsgrundlage der Kaufpreis verhandelt wurde. Das ist besonders dann wichtig, wenn der Verkäufer selbst kein Interesse daran hat, eine vage Aussicht zu präzisieren.
Rechtsgrundlagen und Quellen
- Entwicklungsstufen und Bodenwert: § 3, § 16 und § 42 ImmoWertV.
- Bauleitplanung: § 1 und § 5 BauGB.
- Zulässigkeit und Entschädigung: § 33, § 34, § 35 und § 42 BauGB.
- Steuer: § 23 EStG, Art. 105 GG und § 179 BewG.
- Bodenrichtwerte: § 196 BauGB.
- Agrarstruktur: § 2 GrdstVG.
- Umweltschutz und Umlegung: § 1a und § 45 BauGB.
Stand der Angaben: August 2026. Diese Informationen sind allgemeiner Natur und keine Rechtsberatung für ein bestimmtes Grundstück. Weiterlesen: Bodenrichtwert und Grundstückswert, Bebauungsplan und Nutzbarkeit und Kosten und Steuern.